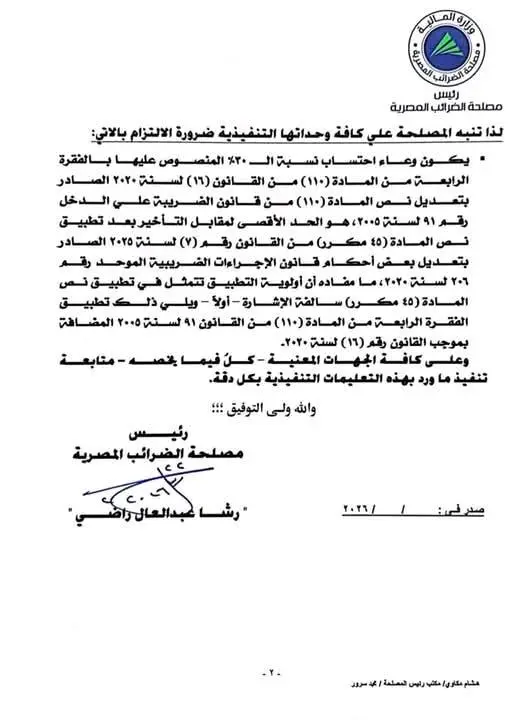
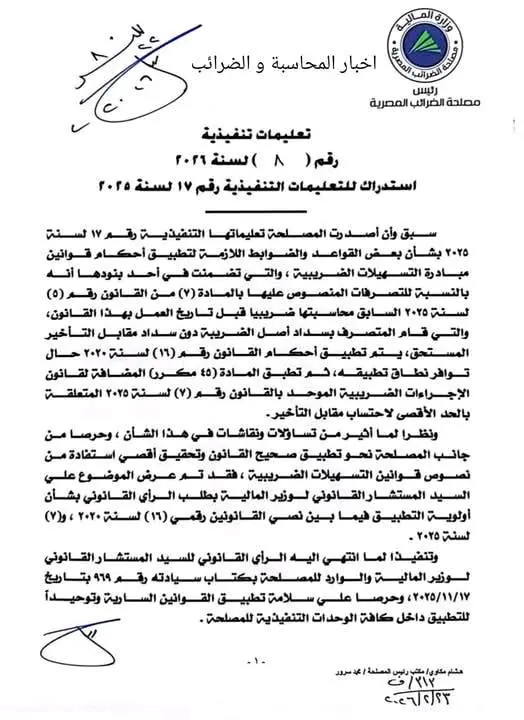
تشهد المنظومة الضريبية خلال عام 2026، رقابة أكبر على الشركات والممولين، بالتزامن مع التوسع في تطبيق منظومتي الفاتورة الإلكترونية والإيصال الإلكتروني، الأمر الذي يجعل الوقوع في بعض الأخطاء الضريبية سببا مباشرا في فرض غرامات وعقوبات مالية، قد تصل إلى التقديرات الجزافية ورفض المصروفات أثناء الفحص.
أخطاء الشركات
ومن أبرز الأخطاء التي تقع فيها الشركات، عدم الانضمام إلى منظومة الفاتورة الإلكترونية، أو الإيصال الإلكتروني في المواعيد القانونية المحددة، إلى جانب التأخر في إرسال الفواتير والإيصالات الإلكترونية خلال المهلة المقررة، وهو ما يؤدي إلى تعرض الشركات لغرامات مالية متزايدة.
كما يعد التعامل مع ممولين غير مسجلين، أو شركات وهمية من أكثر المخالفات خطورة، خاصة في حالات خصم ضريبة المدخلات استنادا إلى فواتير ورقية أو صادرة من جهات غير منضمة لمنظومة الفاتورة الإلكترونية، الأمر الذي يؤدي إلى رفض هذه الخصومات ضريبيا أثناء الفحص.
وتواجه بعض الشركات أيضا، مشكلات نتيجة عدم الربط مع منظومة الإيصال الإلكتروني بالنسبة للأنشطة المتعاملة مع المستهلك النهائي، أو التأخر في تشغيل أجهزة الربط الإلكتروني، وهو ما يترتب عليه توقيع غرامات جسيمة وفقًا للقواعد الجديدة.
ومن الأخطاء الشائعة، وجود فروق بين الإقرارات الشهرية لضريبة القيمة المضافة والإقرار السنوي لضريبة الدخل، بالإضافة إلى عدم توريد الضرائب المخصومة من الموردين في المواعيد القانونية وفق نموذج 41، أو تطبيق نسب خصم غير صحيحة.
كما يؤدي إدراج مصروفات غير مؤيدة بفواتير إلكترونية سليمة، أو تحميل الشركة بمصروفات شخصية بهدف تقليل الوعاء الضريبي، إلى استبعاد هذه المصروفات وفرض فروق ضريبية إضافية.
وتشمل الأخطاء الإجرائية، التأخر في تقديم الإقرارات الضريبية حتى في حالة عدم وجود نشاط أو إذا كان الإقرار “صفريًا”، حيث تفرض غرامات تأخير متزايدة، إلى جانب عدم تحديث بيانات النشاط مثل تغيير مقر الشركة أو إضافة فروع وأنشطة جديدة دون إخطار المأمورية المختصة خلال 30 يوما.
كما قد يتسبب التصنيف الخاطئ للنشاط، سواء باعتباره نشاطا تجاريا أو مهنيا أو مقاولات، في اختلاف طبيعة المعاملة الضريبية والخصومات المسموح بها، ما يخلق أزمات خلال الفحص الضريبي.
ومن المخالفات المؤثرة أيضا، عدم الاحتفاظ بالدفاتر والسجلات والمستندات خلال فترة التقادم القانوني البالغة خمس سنوات، فضلا عن تجاهل المراسلات الرسمية وعدم الرد على النماذج الضريبية مثل نموذج 15 لضريبة القيمة المضافة أو نموذج 19 لضريبة الدخل، الأمر الذي قد يؤدي إلى اعتماد التقديرات الضريبية بشكل نهائي وصعوبة تعديلها لاحقا.
ولتجنب هذه المشكلات، يتطلب الأمر الالتزام الكامل بمنظومتي الفاتورة والإيصال الإلكتروني، والتعامل فقط مع ممولين مسجلين، مع إجراء مطابقة شهرية بين المبيعات المسجلة على المنظومة والدفاتر المحاسبية والإقرارات الضريبية، بالإضافة إلى تقديم الإقرارات في مواعيدها القانونية والاحتفاظ بكافة المستندات والفواتير الإلكترونية الصحيحة وتحديث بيانات الشركة أولا بأول.
اقرا ايضا: تجديد قانون إنهاء المنازعات الضريبية في مايو 2026 لتعزيز التحصيل وتخفيف أعباء التقاضي