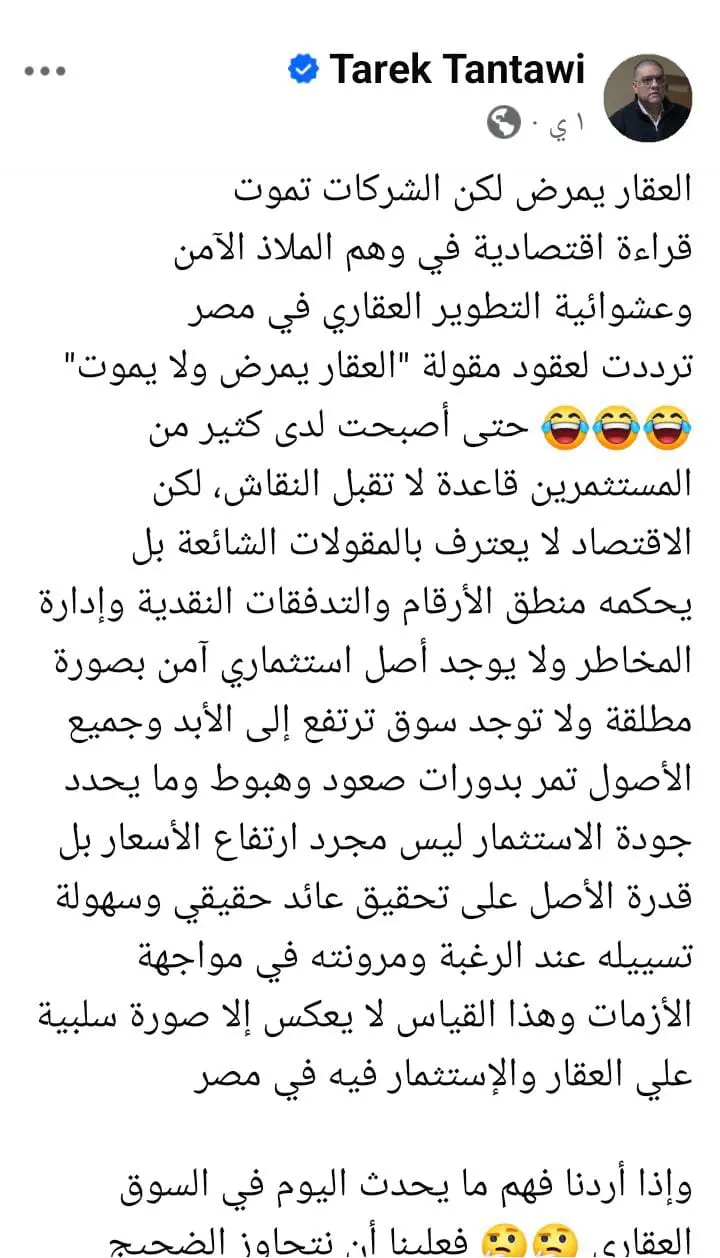
حذر طارق طنطاوي، استشاري إعادة هيكلة وتطوير الشركات، من التعامل مع العقار باعتباره «ملاذًا آمنًا» بشكل مطلق، مؤكدًا أن السوق العقاري المصري يمر بمرحلة إعادة تشكيل وغربلة، وليس بالضرورة أمام انهيار شامل، في ظل ضغوط السيولة وارتفاع تكاليف التطوير وتوسع الشركات في أنظمة السداد طويلة الأجل.
وقال طنطاوي عبر صفحته الشخصية على الفيس بوك، إن مقولة «العقار يمرض ولا يموت» ظلت لعقود قاعدة راسخة لدى قطاع من المستثمرين، إلا أن الاقتصاد لا تحكمه المقولات الشائعة، وإنما الأرقام والتدفقات النقدية وإدارة المخاطر، مشددًا على أنه لا يوجد أصل استثماري آمن بصورة مطلقة، كما لا توجد سوق يمكنها تسجيل ارتفاعات متواصلة إلى ما لا نهاية.
وأوضح طارق، أن جميع الأصول تمر بدورات صعود وهبوط، وأن تقييم الاستثمار لا يجب أن يعتمد فقط على ارتفاع الأسعار، وإنما على قدرته على تحقيق عائد حقيقي، وإمكانية تسييله عند الحاجة، ومدى قدرته على مواجهة الأزمات.
السيولة والتقسيط الطويل يكشفان ضغوط السوق
وأشار طنطاوي، إلى أن انتهاء فكرة «الملاذ الآمن» المطلق يجعل تقييم العقار أكثر ارتباطًا بالظروف الاقتصادية، موضحًا أن العقار قد يتحول إلى Cash Cow في ظروف معينة، لكنه لا يظل بالضرورة أصلًا آمنًا في كل الأوقات.
وأضاف استشاري إعادة هيكلة وتطوير الشركات، أن الاستثمار العقاري في مصر يواجه 4 مظاهر رئيسية، تبدأ بالسيولة، التي تتمثل في العائد الحقيقي بعد خصم التضخم وتكلفة الاحتفاظ بالأصل ومستوى المخاطر.
ولفت طارق، إلى أن تراجع السيولة داخل الاقتصاد وانخفاض القدرة الشرائية قد يحول الاحتفاظ بالعقار لفترات طويلة إلى تجميد لرأس المال بدلًا من الحفاظ عليه، مؤكدًا أن السيولة تصبح خلال الأزمات أصلًا استثماريًا لا تقل أهميته عن العقار.
وفيما يتعلق بخطط السداد، قال طنطاوي، إن انخفاض مقدمات الحجز واقترابها في بعض الحالات من الصفر، بالتزامن مع امتداد فترات التقسيط إلى 10 و15 و20 عامًا، لا ينبغي التعامل معه دائمًا باعتباره ميزة تنافسية.
وأوضح استشاري إعادة هيكلة وتطوير الشركات، أن هذه التسهيلات قد تعكس ضعف الطلب الحقيقي وانخفاض القدرة الشرائية، حيث يتم تعديل شروط البيع لتعويض تراجع القدرة على الشراء بدلًا من وجود زيادة فعلية في الطلب.
وأشار طنطاوي، إلى أن المطور العقاري يتحول في هذه الحالة إلى ما وصفه بـ«نسخة مشوهة من بنك»، إذ يقدم تمويلًا طويل الأجل دون امتلاكه أدوات البنوك أو مصادر تمويلها أو احتياطياتها أو قدرتها على إدارة مخاطر الائتمان.
وأضاف استشاري إعادة هيكلة وتطوير الشركات، أن استمرار ارتفاع أسعار الحديد والأسمنت والطاقة والأجور، بالتزامن مع تحصيل أقساط ثابتة لسنوات طويلة، يخلق مشكلة رئيسية تتمثل في اختلال التدفقات النقدية (Cash Flow Mismatch)، وهي من المشكلات التي سبقت انهيار عدد من شركات التطوير العقاري حول العالم.
طنطاوي: المتغيرات الاقتصادية لا تصنع الإدارة السيئة وإنما تكشفها
وأكد طنطاوي، أن تحميل التضخم أو تغير سعر الصرف أو الظروف الاقتصادية مسؤولية جميع إخفاقات الشركات ليس تفسيرًا كافيًا، موضحًا أن المتغيرات الاقتصادية لا تصنع الإدارة السيئة وإنما تكشفها.
وأشار استشاري إعادة هيكلة وتطوير الشركات، إلى أن عددًا من الشركات اعتمد في نموذجه المالي على البيع على الخريطة (Off-plan Sales)، مع استخدام مقدمات العملاء في تمويل التشغيل وسداد الالتزامات وشراء أراضٍ جديدة والتوسع، دون تكوين احتياطيات نقدية كافية أو تطبيق سياسات فعالة لإدارة المخاطر.
وأوضح طارق، أن بعض هذه النماذج قامت على افتراض استمرار المبيعات بالمعدلات نفسها إلى ما لا نهاية، وهو ما لا يتوافق مع طبيعة الدورات الاقتصادية، لافتًا إلى أن تباطؤ المبيعات بالتزامن مع ارتفاع التكاليف كشف الخلل في النموذج الإداري للشركات، وليس في السوق وحدها.
ويرى طنطاوي، أن ما يحدث في السوق العقارية المصرية لا يمثل بالضرورة انهيارًا، وإنما أقرب إلى إعادة هيكلة وغربلة للسوق (Market Consolidation)، وهي مرحلة كان قد توقعها قبل 12 عامًا.
وأوضح استشاري إعادة هيكلة وتطوير الشركات، أن الدورات الاقتصادية عادة ما تؤدي إلى خروج اللاعبين الأقل كفاءة وبقاء الشركات الأكثر انضباطًا، متوقعًا أن تشهد المرحلة المقبلة عمليات اندماج واستحواذ بين الشركات، وخروج مطورين يعتمدون على التمويل قصير الأجل، وتراجعًا أو انعدامًا في هوامش الربح عند البيع النقدي، إلى جانب تشدد أكبر من البنوك والجهات الممولة.
وأضاف طنطاوي، أن هذه التطورات قد تؤدي إلى انتقال تدريجي للحصة السوقية إلى الشركات ذات الملاءة المالية المرتفعة، بما يعني عودة السوق إلى الشركات الأكثر قدرة وخروج الشركات الأقل كفاءة والهواة والمدعين، معتبرًا أن هذا المسار ليس جديدًا، وإنما تكرر في العديد من الأسواق العقارية الناضجة بعد مراحل التوسع السريع.
ارتفاع الأسعار أم قوة الطلب الحقيقي؟
وتوقف طنطاوي، عند السؤال الذي قال إن التركيز المفرط على ارتفاع أسعار العقارات أدى إلى تجاهله، وهو: هل تعكس الأسعار الحالية طلبًا حقيقيًا، أم طلبًا ممولًا بالديون والتقسيط؟
وأوضح طارق، أن هناك فرقًا بين ارتفاع القيمة الاقتصادية للأصل وبين ارتفاع الأسعار نتيجة وفرة الائتمان والتوسع في التمويل، محذرا من أن اعتماد نمو السوق على التسهيلات أكثر من اعتماده على القوة الشرائية الحقيقية يجعل السوق أكثر عرضة لإعادة تقييم الأسعار عند حدوث تشديد مالي أو تباطؤ اقتصادي، قائلا: إن هذا السيناريو يمكن أن يؤدي إلى تغيير وتباطؤ ووقف، بل وعكس مسار السوق.
وخلص طنطاوي، إلى أن السوق العقاري لن يختفي، لكنها في الوقت نفسه ليست بمنأى عن قوانين الاقتصاد، مؤكدًا أن المنافسة خلال المرحلة المقبلة لن تكون لمصلحة الأكثر جرأة في التسويق، وإنما للشركات الأكثر كفاءة في الإدارة.
وأشار استشاري إعادة هيكلة وتطوير الشركات، إلى أن الاستثمار العقاري الحقيقي يقوم على أربع ركائز رئيسية، هي الملاءة المالية القوية، والتدفقات النقدية المستقرة، والحوكمة وإدارة المخاطر الفعالة، والرؤية الاستراتيجية طويلة الأجل.
وحذر طارق، من الاعتماد على استمرار المبيعات لتمويل الالتزامات، أو اعتبار ارتفاع الأسعار ضمانًا دائمًا لنجاح الشركات، مؤكدًا أن هذا النموذج لا يصمد أمام أول اختبار حقيقي.
واختتم طنطاوي رؤيته، بالتأكيد على أن السوق لا يعاقب الأزمات، وإنما يعاقب سوء الإدارة، وأن الأزمات ليست سوى اللحظة التي تكشف الفارق بين من كان يبني مؤسسة حقيقية ومن كان يطارد دورة صعود مؤقتة.
اقرا ايضا: شنودة أمين لـ الحرية: ترخيص الوسطاء يحفظ الحقوق.. وتأهيل المسوقين ضرورة لحماية السوق العقاري