الملكية الجزئية تمنح جيل Z فرصة دخول سوق العقارات.. والصناديق العقارية تعيد تعريف مفهوم الاستثمار
لا مؤشرات على فقاعة عقارية في مصر.. والتمويل المصرفي المحدود أحد عوامل حماية السوق
في ظل التحولات المتسارعة التي يشهدها القطاع العقاري، لم تعد التكنولوجيا مجرد أداة مساعدة لتحسين عمليات البيع والتسويق وإدارة الأصول، وإنما أصبحت عنصرًا مؤثرًا في إعادة تشكيل منظومة الاستثمار العقاري، بداية من الوصول إلى الفرص الاستثمارية، مرورًا بالتملك وإدارة الأصول، وصولًا إلى تحقيق العوائد والخروج من الاستثمار.
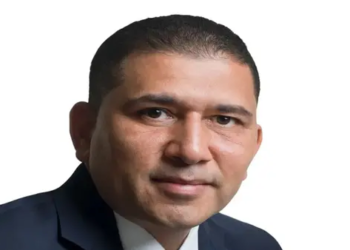
وفي هذا السياق، أجرت «الحرية» حوارًا صحفيًا مع الدكتور أحمد صقر، الرئيس التنفيذي لمنصة «فريدة» المتخصصة في التشاركية والملكية الجزئية في العقار، للحديث عن مستقبل التكنولوجيا العقارية في مصر، ودور نماذج الملكية التشاركية في توسيع قاعدة المستثمرين، ومدى قدرة الشباب على دخول سوق الاستثمار العقاري، إلى جانب آليات حماية الملكية والحوكمة، ومستقبل الصناديق العقارية.
كما تطرق الحوار إلى أحد أبرز الملفات التي تشغل السوق خلال الفترة الأخيرة، وهو الجدل حول وجود فقاعة عقارية من عدمه، والمؤشرات التي يمكن من خلالها قراءة حقيقة ما يحدث في السوق، والفرق بين الفقاعة وما وصفه صقر بـ«الجلطة» التي تعرض لها السوق خلال فترة سابقة.
في البداية.. أنت من أوائل من عملوا على نموذج التكنولوجيا العقارية في مصر فما الذي دفعك للاستثمار في هذا الاتجاه؟
إذا تابعنا حركة التاريخ والتطور، سنجد أن التكنولوجيا كانت دائمًا تقدم حلولًا جديدة وخارج الصندوق للتعامل مع المشكلات الموجودة في الوضع القائم داخل مختلف الصناعات، وفيما يخص صناعة العقار أو قطاع التشييد بوجه عام وليس العقار فقط كنا نرى أن التكنولوجيا أصبحت ضرورة في مرحلة من المراحل، من أجل المساعدة في تحسين كفاءة البناء وتحسين كفاءة التشغيل.
واليوم، تقدم التكنولوجيا العقارية أيضًا حلولًا جديدة لتحسين فرص النفاذ إلى الفرص الفريدة في العقارات، كما نقول، والملكية التشاركية أو الملكية الجزئية تمثل موجة كبيرة جدًا في العالم منذ نحو 10 سنوات تقريبًا، ونحن في مصر بدأنا الانضمام إلى هذا الركب مؤخرًا، ومن المهم هنا التوضيح أن «فريدة» ليست أول منصة في هذا القطاع، وإنما كنا تقريبًا رابع منصة تدخل للعمل في مجال التكنولوجيا العقارية والملكية الجزئية.
ولكن بفضل الله، خلال آخر سنة ونصف، تمكنا من أن نكون من بين المنصات أو المواقع الأسرع نموًا فيما يتعلق ببيع العقار المصري، سواء للمصريين داخل مصر أو المصريين في الخارج أو للأجانب.
كيف بدأت فكرة الاستثمار في هذا النموذج تحديدًا.. وما الأسباب التي دفعتك إلى الدخول في هذا المجال؟
أنا أعمل في قطاع العقارات منذ عام 2003 تقريبًا، ولدي تجربة سفر طويلة، منها 9 سنوات في دبي، و6 سنوات في اليابان وتحديدًا في طوكيو، وحاليًا لي 6 سنوات أيضًا في ألمانيا، وبالتالي عملت في أسواق عقارية مختلفة، وفي الوقت نفسه أعمل في العقارات المصرية منذ أكثر من 20 عامًا.
وعلى مدار هذه السنوات، كان يظهر أمامي دائمًا أشخاص لديهم مدخرات محدودة، ولديهم رغبة في وضع استثمار في العقار، لكنهم غير قادرين على ذلك، وكنت أرى دائمًا أن الاستثمار في العقارات المميزة موجود، لكنه متاح لشريحة معينة من أصحاب الدخول، بينما هناك شريحة كبيرة جدًا من الدخول في مصر لا تستطيع تحمل تكلفة شراء العقارات.
ومن هنا جاءت قناعتي بأن التكنولوجيا، عندما تكون مصحوبة بتشريع مستبصر ومرن ومنضبط، يمكنها أن توفر عدالة في النفاذ إلى الفرص الفريدة في العقارات، وهذا هو ما نحاول استخدامه؛ التكنولوجيا مع التشريع من أجل دمج أكبر عدد ممكن من الناس في الاستثمار العقاري.
وبالفعل، منذ إطلاق «فريدة»، وجدنا أن نسبة كبيرة جدًا من مستخدمي المنصة من الشباب حديثي التخرج وجيل «Z» أو Gen Z، وكذلك الأشخاص الذين يمكن القول إن دخولهم لا تسمح لهم أصلًا بشراء عقارات.
لكن اليوم أصبح بإمكانهم الشراء من خلال الملكية الجزئية؛ فالذي يشتري مترًا والذي يشتري 100 متر في نفس الشقة يحققان العائد بنفس المعدل، وبالتالي فالملكية الجزئية تحقق قدرًا من ديمقراطية الاستثمار في العقارات.
خلال الفترة الأخيرة أصبح الحديث عن التكنولوجيا العقارية والتحول الرقمي أكثر انتشارًا.. فهل ترى أن السوق المصري أصبح جاهزًا بالفعل لتفعيل هذا النموذج؟
نحن نتجه إليها بقوة الدفع، ومن سيعادي التكنولوجيا أو لا يرى أهميتها أو لا يواكب التغيرات التي تحدث حولنا في العالم سيخرج من السوق، ونحن كـ«فريدة» في مجال الـPropTech، جزء من عالم كبير، وأكبر صندوق استثمار في العالم، «بلاك روك» BlackRock، يقوم بعملية Tokenization لأصول عقارية في أمريكا بقيمة تقارب 10 تريليونات دولار، وهذا رقم كبير جدًا، بل أكبر من إجمالي حجم السوق المصري بنحو 10 مرات.
لذلك لم تعد المسألة وجهة نظر؛ فالأمر لم يعد يقاس بمسألة أن الناس ترى أن التكنولوجيا العقارية ستنجح أو لن تنجح، فالتكنولوجيا ستدخل صناعة العقار، وستدخل بكثافة أكبر في جميع القطاعات، ولن يكون الأمر مقتصرًا على التعامل مع العقار في الشارع، أو التملك، أو إدارة الأصول، أو الفندقة فقط، والذكاء الاصطناعي أيضًا سيدخل في استخدامات الطاقة، وفي الـSecurity والأمن، وفي أشياء كثيرة جدًا، وبالتالي، نحن نشهد ما يُطلق عليه الثورة الصناعية الرابعة.
إلى أي مدى تستطيع التكنولوجيا العقارية تغيير رحلة شراء العقار بداية من قرار الشراء وحتى إدارة العقار وتحقيق العائد منه؟
فيما يخص الشراء، التكنولوجيا خلقت فرصًا أكثر أمام الناس للاختيار، على سبيل المثال، إذا كان لدي مبلغ من المال، فكنت في السابق سأختار: إما أن أشتري به شاليهًا، أو شقة، أو مكتبًا، وأتحمل الالتزامات الخاصة بهذا العقار، أما اليوم، فقد سمحت لي التكنولوجيا بأن أحول نفس الـ100 متر إلى محفظة متنوعة؛ 20 مترًا في قطاع المكاتب الإدارية، و20 مترًا أو 20 حصة في قطاع الفندقة، و20 مترًا ساحليًا، و20 مترًا سكنيًا، و20 مترًا تجاريًا، و20 مترًا طبيًا.
وبالتالي، بدلًا من شراء عقار واحد ووضع كل المخاطر فيه، أصبحت قادرًا على توزيع المخاطر، وهذا أحد الأدوار المهمة التي تقوم بها التكنولوجيا، أما بعد التملك، فهناك أيضًا إدارة العقار من خلال التكنولوجيا، وهو ما نطلق عليه «Light Asset Management»، وهناك شركات كثيرة جدًا في مصر تعمل حاليًا في هذا القطاع.
وبعد إدارة العقار بكفاءة وتأجيره بكفاءة، يأتي دور التكنولوجيا في صيانته بكفاءة أيضًا، بحيث تصبح تكلفة الصيانة أقل، وترتفع كفاءة الإدارة، وبالتالي يحقق العقار عوائد أكبر، إذن تأثير التكنولوجيا موجود في كل مراحل دورة العقار، أما في التسجيل والملكية، فنحن في الخارج نعمل من خلال الـTokenization.
وفي مصر، وطبقًا للقوانين، أو قانون الصناديق العقارية ومحددة الإصدارات، نقوم بربط النظام الخاص بنا بشركة مصر للمقاصة باعتبارها جهة القيد والحفظ المركزي وتسلسل الملكية،ونحن نرى أن التكنولوجيا تجعل حفظ الملكية وتسلسلها يتم من خلال ربط الـAPIs الخاصة بالمنصات مع مصر للمقاصة، وبالتالي نستخدم التكنولوجيا هنا بصورة مهمة جدًا للحفاظ على حقوق الناس وعلى ملكيتهم المستقرة.
الملكية التشاركية ما زالت نموذجًا جديدًا نسبيًا على المجتمع والاستثمار المصري.. كيف يمكن شرحها بصورة مبسطة وما القيمة المضافة التي تقدمها للمستثمر؟
الموضوع ببساطة أن التكنولوجيا العقارية هنا تقوم على صندوق يتفاوض على الفرص المميزة الموجودة في السوق المصري، ونتفاوض مع المطورين، المطور يتعامل مع جهة واحدة فقط، وهي الصندوق بصفتي مديرًا للصندوق، ولدينا Investment Committee أو لجنة استثمار، نعرض عليها الفرص ونتناقش فيها ونتخذ قراراتنا بالإجماع، بعد اتخاذ قرار الاستثمار، نذهب للتعاقد على العقار، والصندوق بموجب القانون، يحول هذا العقار إلى وثائق في الصندوق، فإذا كانت الشقة مساحتها 100 متر، فإنها تتحول إلى 100 وثيقة، وبالتالي إذا كنت قادرًا على شراء متر واحد، تذهب وتشتري وثيقة واحدة، وإذا كان دخلك أعلى قليلًا، وتستطيع شراء 10 أمتار، تشتري 10 وثائق، وإذا كان دخلك يسمح بشراء 20 مترًا، تشتري 20 وثيقة، وهكذا، وبالتالي النموذج يخلق عدالة في النفاذ إلى الفرص.
والشخص الذي يستطيع دفع قسط 500 جنيه شهريًا يستطيع شراء متر، والذي يستطيع دفع 5000 جنيه شهريًا يستطيع شراء 10 أمتار، وشخص آخر قادر على دفع 50 ألف جنيه شهريًا يمكنه شراء 50 حصة، وفي النهاية، الجميع يستثمر في العقار نفسه، ويحقق العائد في العقار نفسه، ولديه ملكية مستقرة في العقار نفسه، بدلًا من أن يكون القادر على شراء 50 مترًا قد اشترى، بينما من لا يستطيع شراء هذا العدد يظل خارج السوق، سواء كان يستطيع شراء 10 أو 2 أو 3 أو مترًا واحدًا.
التكنولوجيا جعلت الجميع قادرين على النفاذ إلى العقار، والعملية تتسم كذلك بالـFull Transparency، أي الشفافية الكاملة، كما أن المستثمر يستطيع اختيار ما يناسبه وبناء محفظته الشخصية، ومن المفاجآت بالنسبة لنا أن جيل «Z» دخل واشترى معنا بكثافة، وهذه نقطة تسعدني جدًا، لأنني في يوم من الأيام كنت شابًا لدي طموح، وأريد الزواج وشراء شقة أتزوج فيها، وقضيت تقريبًا 3 سنوات في الجامعة أعمل، و3 سنوات بعد الجامعة مسافرًا ومتغربًا، حتى أستطيع توفير مقدم أول بيت تزوجت فيه، أما اليوم، فالشاب الصغير من خلال التكنولوجيا أصبح مشوار شراء الشقة الـ100 متر بالنسبة له يبدأ بحصة، فيستطيع شراء حصة أو حصتين، ويحقق عائدًا منهما، ويستمر حتى يصل إلى تحقيق الـ100 متر التي يمكن أن يتزوج فيها.
ولم يعد مضطرًا للانتظار مثل الأجيال السابقة، فاليوم جيل «Z» يمتلك أدوات جديدة تعتمد على التكنولوجيا، وتمكنه من بدء رحلة الاستثمار مبكرًا عن جيلي بما لا يقل عن 6 أو 7 سنوات.
هل تستطيع الملكية التشاركية الوصول إلى شريحة أكبر من المصريين خصوصًا الشباب؟
هذا ما يحدث بالفعل، نحن والحمد لله، نعمل منذ نحو سنة ونصف كـFinTech ومنصة، وكنا نعمل في مصر بشكل رسمي منذ 2019 من خلال شركة SDC، وتم إطلاق «فريدة» في مارس 2025.
ولدينا حاليًا نحو 30 ألف حساب، بل أكثر من 30 ألف حساب حتى الآن، ونحن نرى أن هذه لا تزال نقطة في بحر، وعلى سبيل المثال، المصريون في الخارج يصل عددهم إلى نحو 14 مليون مصري مقيم في الخارج، ونتمنى أن نربطهم ببلدهم من خلال الاستثمار في العقارات ومن خلال التكنولوجيا العقارية، ولدينا أيضًا جيل «Z»، ومصر أمة شابة، حيث إن أكثر من 60% من السكان تحت سن 35 عامًا، وهؤلاء الشباب، إذا ساهمنا ولو بأثر فراشة في تمكينهم اقتصاديًا ومعرفيًا، فإن ذلك يمكن أن يصنع أثر فراشة إيجابيًا في مستقبل بلدنا.
ونحن نتمنى أن تساهم «فريدة» في هذا الأمر، وأن تساهم في تمكين عدد كبير من الشباب من تحقيق أحلامهم من خلال التمكين والحرية المالية.
كيف تضمن التكنولوجيا للمستثمر أن حصته وملكيته مثبتة ومحفوظة بصورة واضحة؟
بالطبع، نحن نعمل وفق ضوابط القانون، الصناديق العقارية تعمل تحت إشراف جهات الرقابة والتشريع، والقانون المنظم لنا صادر عن الهيئة العامة للرقابة المالية في مصر، في بداية المنصة، كنا نعمل وفق قانون 130 لسنة 1948، وعندما حصلنا على رخصة الصندوق أصبحنا نعمل وفق قانون تابع لهيئة سوق المال رقم 159، وبالتالي، المنظومة التي نعمل بها قائمة على الـGovernance أو الحوكمة، والحوكمة نفسها لها أكثر من Layer أو مستوى.
هناك مستوى القانون والتنظيم، فعلى سبيل المثال، كنا قبل الحصول على رخصة الصندوق نستخدم Hosting على مشغل للخوادم السحابية عالمي موجود خارج مصر.
ولكن للحصول على الرخصة، كان من متطلبات الجهات الرقابية أن تكون البنية التكنولوجية موجودة داخل مصر،وبالتالي، نقلنا الخوادم السحابية الخاصة بنا إلى مشغل محلي موجود داخل مصر.
وأصبحت سيرفراتنا موجودة داخل مصر، وهي سيرفرات الشركة، وتقوم هيئة الرقابة المالية بالفحص الخاص بالرخص والكفاءة الفنية، وهناك أيضًا مستوى الـCybersecurity أو الأمن السيبراني، فنحن في النهاية نتعامل مع أموال الناس إلكترونيًا، وبالتالي يجب أن نستثمر وننفق على كل ما يتعلق بالأمان السيبراني والـCybersecurity، أما الملكية، فهل ملكية الوثائق تكون موجودة في الـShelf أو الدفاتر الخاصة بشركتي؟ لا، والملكية الوثائق يتم حفظها وقيدها لدى جهات القيد والحفظ المركزي التي يتم من خلالها قيد الأوراق المالية في البورصة، وهي شركة مصر للمقاصة.
إذن هناك Ecosystem أو منظومة متكاملة يتم بناؤها بين الحوكمة والتكنولوجيا والقيد والحفظ، وفي النهاية نقدم تكنولوجيا عقارية منضبطة تساعد الناس على الحفاظ على ملكيتهم وتحقيق النمو لهم بإذن الله.
من أبرز التحديات أمام أي نموذج جديد مسألة ثقة العميل.. ما الآليات التي تعتمدون عليها لضمان الملكية والحصص والعوائد؟
نحن لا نعد الناس بشيء، ولا ندخل في منطقة الوعود، منذ اليوم الأول نقول إن الاستثمار العقاري في مصر ليس استثمارًا قصير الأجل، ولا توجد فيه دورات قصيرة في الوقت الحالي، بطبيعة التضخم الموجود حولنا، وبطبيعة الظروف الجيوسياسية الموجودة حولنا، العقار تاريخيًا مخزن آمن للقيمة، ويحافظ على مدخرات الناس في مواجهة التضخم وتقلبات سعر الصرف.
لكن المستثمر الذي سيشتري حصة أو 100 حصة يجب أن يعرف أن الاستثمار العقاري أصغر دورة له تتراوح بين 3 و4 سنوات، إذا استطعنا، كأداء للصندوق، أن نحقق عوائد قبل مرور 3 أو 4 سنوات، فهذا استثناء وليس قاعدة، وهذا ما حدث بفضل الله، وهو ما منحنا ثقة لدى الناس، ونحن منذ نحو 18 شهرًا، حققنا 15 Exit، أي أن الناس حصلت على Real Money.
اشترينا عقارًا ارتفع سعره، وجدنا له مشتريًا، بعناه، ثم وزعنا الأرباح وهذا هو المسار الأول، نحن نريد شراء عقارات جيدة بسعر جيد، ودائمًا نقول إننا «بتوع السوبر جملة» ونذهب لنعطي للسوبر تجزئة.
فقدرة الشراء كسوبر جملة، عندما تجلس على الطاولة مع مطور، بالتأكيد تمكنك من الحصول على سعر أفضل، وموقع أفضل، وطريقة دفع أفضل، ثم نقدم هذه المميزات إلى مجموعة الناس الموجودة في مجتمع «فريدة».
وهذه العقارات، لأنها مميزة، قد يكون لها مشتري End User، أي مستخدم نهائي، يريد شراء هذا الشاليه مثلًا، فنذهب ونبيعه له بمكسب، ونأخذ المكسب ونوزعه على الناس، وهذا حدث 15 مرة خلال سنة ونصف.
أما المسار الثاني الذي نبني من خلاله ثقة الناس، فهو العقارات التي يتم تأجيرها، فالناس لديها حلم بأن تمتلك عقارًا يتم تأجيره ويحقق لها Passive Income أو دخلًا شهريًا متزايدًا، والحمد لله، عدد الأمتار المؤجرة على «فريدة» تجاوز حاليًا 1000 متر.
ولدينا في السنة المقبلة طفرة في عدد الأمتار المؤجرة، لأن لدينا هايبر ماركت بمساحة 4500 متر في مدخل مدينة الشروق، ويبدأ سريان إيجاره من مارس المقبل، وبالتالي عدد كبير من الأمتار سيدخل في Inventory الأمتار المؤجرة، ولدينا مؤخرًا الصفقة التي شاركنا في الحديث عنها من قبل، والخاصة بـ«جري كامبس» Gree Campus.
وفي 2028 نتحدث عن مبنى مساحته أكثر من 12 ألف متر، ولدينا توجه لزيادة عدد العقارات التي نستطيع بيعها وتحقيق أرباح للمستثمرين منها، وزيادة عدد العقارات المؤجرة، حتى نصل إلى أكثر من 10 آلاف متر مؤجر مع نهاية السنة الثانية من «فريدة».
هذا هو ما يبني الثقة الحقيقية مع الناس، وليس الإعلانات، ولا اليافطات الموجودة في الشوارع، ولا الحملات الترويجية، وإذا لم يحقق الناس مكسبًا حقيقيًا، ولم يحصلوا على دخل منتظم حقيقي، فنحن نكون قد وعدنا ولم نوفِي، لكننا لا نعد، نحن ننفذ.
هل ترى أن ارتفاع أسعار العقارات في السوق خلال الفترة الحالية دفع الجيل الجديد بشكل أكبر إلى البحث عن نموذج الملكية التشاركية؟
بالتأكيد، العقار كما قلنا مخزن آمن للقيمة ويمتص التضخم، نحن نعيش منذ سنوات في تضخم شديد عالميًا، وهو تضخم مؤلم لكل الناس، والناس تتوقع أنه مع ارتفاع التضخم لا بد أن يكون هناك شيء سينخفض سعره، وهذا للأسف ضد المنطق، فالفرق أن أجور الناس هي التي تحتاج إلى الزيادة.
ومن ينتظر أن تنخفض الأسعار، فهذا أيضًا ضد المنطق؛ لأنه لا يمكن أن يكون هناك تضخم وفي الوقت نفسه تنخفض أسعار السلع، التضخم يعني أن الأسعار ترتفع، بينما الأجور لم ترتفع بنفس المعدل، وبالتالي يشعر الناس بوجود فجوة كبيرة جدًا بين القدرة الشرائية وسعر السلعة، سواء كانت عقارًا أو غير عقار، والحل ليس أن تنخفض السلعة؛ لأن من ينتظر انخفاضها، للأسف، طالما هناك تضخم فلن تنخفض، الحل هو أن نبحث عن كيفية زيادة أجور الناس، حتى يتم ترميم القدرة الشرائية وتصبح قادرة مرة أخرى على مواكبة الأسعار الجديدة الموجودة.
هل تتوقع أن تظل الملكية التشاركية نموذجًا مبتكرًا أم أنها ستتحول خلال السنوات المقبلة إلى جزء أساسي من صناعة العقار في مصر؟
أظن أنه خلال السنوات الخمس المقبلة ستظهر صناديق كثيرة مثل «فريدة» وغيرها، والدليل أن الإفصاحات التي تعلنها الهيئة العامة للرقابة المالية تشير إلى أنها تدرس أكثر من 40 طلب إصدار صناديق، ونحن ندخل على موجة كبيرة سيتحول فيها سلوك الاستثمار العقاري في مصر.
وإذا كنت أريد شراء وحدة كاملة لاستخدامها، فسأذهب وأشتريها، أما إذا كنت أريد الاستثمار، فسأبحث عن الصناديق، وأرى أداءها، وأقارن بينها، وأبدأ في توزيع استثماراتي بينها، قد يكون هناك صندوق يحقق Double Digit، وصندوق متخصص في القطاع الطبي، وصندوق يهتم بالعقارات الساحلية والفندقية، وبالتالي، يبدأ المستثمر في الذهاب إلى الصناديق العقارية ومقارنة أدائها، وسلوك الاستثمار العقاري يتحرك بقوة نحو الصناديق العقارية متعددة الإصدارات.
وهذا أيضًا توجه من الدولة نحو التنظيم؛ لأنك عندما تنظم السلوك الجمعي للاستثمار العقاري، تستطيع قياسه، وتستطيع حتى تحصيل الضرائب منه، بدلًا من أن يكون مُدارًا في سوق موازٍ لا تستطيع قياسه.
مع اتجاه الدولة حاليًا نحو التحول الرقمي، أين ترى الفجوة في استخدام التكنولوجيا العقارية؟ هل المشكلة في نقص البيانات، أم التشريعات، أم أن الشركات نفسها لا تريد التحول التكنولوجي؟
«ما لا يُدرك كله لا يُترك كله»، والتشريع حدث فيه شيء إيجابي؛ فقانون الصناديق العقارية تم تعديله، وأصبحت هناك تعديلات لصالح السوق ولصالح المستثمر ولصالح الشركات، واليوم أصبح لدينا صناديق عقارية متعددة الإصدارات، والحوكمة تعمل بشكل موازٍ، والربط مع مصر للمقاصة يعمل، أما التكنولوجيا، فنحن لدينا Version أولى، ونقوم بتطويرها وإصدار Version ثانية، ومن الممكن بعد شهور أو حتى أيام أن يظهر منافس في السوق بفكرة جديدة في التكنولوجيا.
وأنا أرى أن التنافسية تخلق قدرًا من الإبداع حتى نخرج أفضل ما لدينا، ونعم، هناك فجوة وقد تسبق حركة السوق في بعض الأحيان التشريع، لكن الأمور تتحرك ويتم التعامل معها، والجيل الجديد ليست لديه أزمة مع التكنولوجيا، بالعكس، الأجيال الجديدة هي أكثر الفئات قدرة على فهم والتعامل بسرعة مع المنتجات التكنولوجية التي تقدم لها في مجال الاستثمار.
رأينا ذلك في الأوراق المالية، ونراه الآن في الحصص العقارية، وسنراه في أشياء أخرى كثيرة جدًا، فالجيل الجديد مُمكَّن معرفيًا فيما يخص التكنولوجيا، أما الجيل القديم، فأنا أصبحت أرى نفسي واحدًا منهم، فأنا في منتصف الأربعينات، ودورنا أن نواكب الطفرات الكثيرة التي تحدث؛ لأننا إذا لم نواكبها سنخرج بره الـGame.
من وجهة نظرك.. كيف سيكون مستقبل الاستثمار العقاري؟ هل سيظل قائمًا على التملك التقليدي أم ستصبح نماذج الملكية المرنة أكثر انتشارًا؟
الاثنان سيظلان موجودين، هناك أشخاص سيستمرون في تفضيل التملك التقليدي، وفكرة أن يمتلك الشخص شاليهًا مثلًا لاستخدامه، فالصناديق تمنحك حق الاستثمار، لكنها لا تمنحك حق الاستخدام.
وبالتالي، من لديه احتياج للاستخدام سيظل يبحث عن الملكية الكاملة لوحدة كاملة، وسيبدأ في شرائها، أما من يريد الاستثمار، فسيتجه إلى الصناديق، وإذا استطاعت الصناديق أن توضح أن التكنولوجيا تمنح المستثمر مرونة في الدخول، ومرونة في الخروج، وعوائد أعلى، وأن لديه فريق استثمار ومدير استثمار يديران العقار لحساب حملة الوثائق، فهنا نحن أمام فريق محترف.
وسيكون هناك فريق محترف آخر في منافسة بينهم، وبالتالي تتحول مسؤولية إدارة العقار من المستثمر الفرد إلى الصناديق العقارية، إذا كانت هذه الصناديق قادرة على إدارة العقارات بكفاءة، وهذا سيعمل على تنظيم السوق بشكل كبير، وزيادة التنافسية، ومصر لديها قطاعات كثيرة جدًا واعدة وتحتاج إلى التكنولوجيا، فعلى سبيل المثال، مصر تحتاج إلى 300 ألف مفتاح فندقي لتلبية الطلب السياحي، ولدينا السياحة العلاجية التي تحتاج إلى Medical Suites.
ولدينا أيضًا قطاعات المكاتب الإدارية للشركات، التي أصبحت مصر بالنسبة إليها Hub للـOutsource، أي مركزًا لعمليات التعهيد للشركات العالمية، وأصبحت هذه الشركات تنشئ مكاتب لها في مصر بسبب وجود عمالة ماهرة ورواتب أقل مما تدفعه في الخارج، فقد يكون مقر الشركة الرئيسي Headquarter في الخليج مساحته 200 متر، بينما تكون عمليات الـOutsource أو الـBack Office في القاهرة بمساحة 1000 متر.
ومع ذلك، يكون المقر الرئيسي موجودًا في دولة أخرى بمساحة 200 متر، بينما العمليات في القاهرة بمساحة 1000 متر؛ لأن إيجار الـ1000 متر في القاهرة أقل من إيجار 200 متر في الدولة الأخرى، وكذلك مرتبات العاملين في الـ1000 متر أقل بكثير.
وهذه ميزة تنافسية يجب أن نستغلها، وسوف تنعكس على العوائد من قطاع المكاتب الإدارية، والقطاع الطبي، والقطاع التجاري، نحن دولة كبيرة، ونستقبل سياحًا، ولدينا نمو سكاني، وكل ذلك يحتاج إلى خدمات تجارية.
إذن نحن لا ننظر إلى الصورة باعتبارها أبيض وأسود، والصورة مركبة هناك فرص وهناك تحديات، ويجب أن ننتبه إلى هذه التحديات، لأن ليس كل الناس سيخسرون في العقارات إذا لم ينتبهوا إلى كيفية الشراء وأين يشترون، وهنا يأتي دور الـInvestment Committee ومديري الصناديق في أداء عملهم، وليس الأفراد.
بعيدًا عن الحديث عن الملكية التشاركية، خلال الفترة الأخيرة عاد الحديث بقوة عن وجود فقاعة عقارية في السوق المصري، وسط وجهات نظر متباينة؛ فهناك من يرى عدم وجود فقاعة، بينما يرى آخرون أن التركيز على الجوانب السلبية للعقار يتجاهل حجم المبيعات التي يحققها السوق. من وجهة نظرك، ما حقيقة الوضع؟
أنا أعمل في العقارات منذ عام 2003، وموضوع الفقاعة العقارية أسمعه منذ فترة طويلة، وهناك أشخاص ينتظرون حدوث الفقاعة في مصر منذ 20 سنة.
سمعت السؤال عن الفقاعة في 2017 و2018 بعد التعويم الأول، وسمعته بعد كورونا، وسمعته خلال العامين الماضيين وما زلت أسمعه، ونحن نتعامل مع هذا الموضوع بالقدر الذي يسمح به المنطق، حتى لا يتحول الأمر إلى جدل في الفراغ.
إذا كانت هناك مؤشرات على وجود فقاعة عقارية وأن الأسعار ستنخفض بشكل عنيف، وإذا كنا نحن كمديري صناديق لم نرَ هذه المؤشرات مبكرًا، فمعنى ذلك أننا لا نستحق أن نعمل في هذه المهنة.
هناك محددات يجب أن تتوافر حتى تحدث الفقاعة، من بينها وجود إفراط في التمويل العقاري من البنوك، بحيث تصبح أموال البنوك سهلة الوصول إليها لشراء العقارات بسهولة، وعندما حدثت الأزمة العقارية في أمريكا عامي 2008 و2009، وصل الأمر إلى أن الشخص الذي يرى عقارًا يعجبه كان يدخل البنك ويخرج بالقرض ويشتري العقار.
هذا الأمر صعب جدًا في مصر، وله ميزة وله عيب، ولكن من ضمن المميزات أن القطاع المصرفي المصري شديد التحفظ في التمويل العقاري، وحجم العمليات في التمويل العقاري لا يتجاوز 1% أو 2% أو 3%، أي أننا نتحدث عن أرقام تحت الـ5%، وطالما أن هذه النسبة هزيلة جدًا، فهذه بمثابة اليد الخفية التي تحمي قطاع الصناعة من الـBubble Effect أو تأثير الفقاعة.
هناك شق آخر وهو هل تكلفة بناء العقار تزيد أم تقل؟
الحديد يزيد، والأسمنت يزيد، وتكلفة العمالة تزيد، والدولة تسعر الأراضي بسعر أعلى، فإذا كانت جميع مدخلات الصناعة ترتفع، فما الذي يحدث للمخرجات؟ هل ينخفض السعر أم يزيد؟
وأنا هنا لا أجيب وإنما أطرح المدخل والمخرج وأترك للمشاهد أن يحدد: هل السعر في هذه الحالة سيزيد أم سيقل؟
فإذا كانت مدخلات الصناعة، ومنها العمالة، تزيد، فمن غير المنطقي أن نقول إن سعر العقار سينخفض، وهناك أيضًا عامل يتعلق بطبيعة صناعة العقار في مصر، وهي أن جزءًا منها مرتبط بالثقافة، بمعنى أن هناك ثقافة اقتناء لدى المصريين، فالناس تحب شراء العقارات.
فهل هذه الثقافة تغيرت أم لم تتغير؟
لم تتغير، فاقتصاد مصر جزء منه اقتصاد رسمي، وجزء منه اقتصاد غير رسمي، والاقتصاد الرسمي نستطيع قياسه وتحديده ومعرفة أين تذهب أمواله وأين تأتي، أما الاقتصاد غير الرسمي، فالحكومة تحاول أن تدخل عليه مفاهيم الـDigital Economy أو الاقتصاد الرقمي، والحوكمة والدمج، وكل هذه المصطلحات، حتى تستطيع قياسه وتحديده ودمج الاقتصاد غير الرسمي في الاقتصاد الرسمي.
لكن أين تذهب وفورات وأرباح الاقتصاد غير الرسمي؟، جزء كبير منها يذهب إلى العقارات، وهذا خلق طلبًا حقيقيًا على العقارات، وعندما يكون هناك طلب على العقارات، هل يرتفع السعر أم ينخفض؟ أنا أترك الإجابة أيضًا للمشاهد.
وهناك عامل آخر، وهو أن مصر في السابق لم تكن ترى سوق الأجانب كسوق مهم بالشكل الكافي، وأنا كنت أعيش في اليابان لمدة 6 سنوات من حياتي، وفي ذلك الوقت كان اليابانيون يشترون عقارات في دبي، ويشترون عقارات في ماليزيا، ويشترون عقارات في جوهانسبرغ، وكانوا عندما يصلون إلى مصر يفكرون مرتين ولا يقبلون على الشراء.
أما اليوم، فأنا أعرف أشخاصًا من الذين كانوا معي في اليابان ويشترون عقارات في رأس الحكمة، وفي الـCentral Business District أو CBD، وفي مناطق أخرى من مناطق النمو في مصر، وهذا يعني أن الأجانب بدأوا ينظرون إلى السوق العقاري المصري بصورة مختلفة، خصوصًا بعد التعويم، عندما ارتفع الدولار من 15 جنيهًا إلى 50 جنيهًا، وبالنسبة للأجنبي، أصبح العقار المصري أرخص بالدولار.
فإذا كان هناك أجانب سيدخلون السوق العقاري المصري، فهل هذا يعني أن الطلب سيزيد أم سيقل؟ وهل سيؤدي ذلك إلى ارتفاع السعر أم انخفاضه؟ أنا أطرح الأسئلة وأترك الإجابات للمشاهد، وكذلك حدثت في مصر هجرة للعقول خلال الـ10 أو الـ15 سنة الماضية، وزاد عدد المصريين في الخارج، وهؤلاء من خيرة الأطباء، ومن خيرة الـProgrammers أو المبرمجين.
أنا أعيش في ألمانيا، ولا أدخل مستشفى في ألمانيا إلا وألمح طبيبًا مصريًا أو ثانيًا أو ثالثًا، وهؤلاء من الأشخاص الذين أساعدهم في شراء البيوت في مصر، فالمصري بمجرد أن يخرج خارج مصر ويرتفع دخله، تكون أول فكرة لديه: «أنا عايز أجيب بيت في مصر الأول»، فإذا كانت تحويلات المصريين في الخارج تزيد، ومشترياتهم العقارية تزيد، فهل هذا يؤدي إلى انخفاض سعر العقار أم ارتفاعه؟
سأترك الإجابة أيضًا للمتلقي.
هل توجد فقاعة فعلًا؟ أم أن السوق تعرض لـ«جلطة»؟
سؤال الفقاعة إذا تحققت شروطه، فالمفترض أن يكون دوري أن أحذر الناس منها مبكرًا، وأن أكون خطوة أمام الآخرين في رصدها،،لكن اليوم أنا لا أرى أن شروط تحقق الفقاعة موجودة، وأنا أرى أن السوق تعرض لـ«جلطة»، وهذه الجلطة حدثت في فترة عام 2024، عندما كان هناك مطور لديه حالة Panic أو حالة هلع، ولم يكن يعرف الدولار ذاهبًا إلى أين.
فكان هناك من يقول: «إلحق في السوق السوداء بـ70»، و«إلحق هنسعر بـ100»، وبالتالي قام بعض المطورين بتحوط مبالغ فيه، وفي ذلك الوقت كان هناك نوع من العملاء أطلق عليه «زبون فومو» أو FOMO، وهذا العميل لا يحتاج إلى عقارات، ولا يريد شراء عقارات، ولا يفهم في العقارات، وليس مستثمرًا عقاريًا.
وكان لديه بعض الأموال ولا يعرف أين يضعها، فقال: «أشتري أي حاجة أنا مش محتاجها علشان ما تبقاش معايا كاش قيمته بتقل»، وخلال هذه الشهور حدثت «جلطة» في سوق العقارات.
أشخاص لا يفهمون السوق، ولا يحتاجون إلى العقارات، قاموا بشراء عقارات تم تسعيرها بأعلى من قيمتها كنوع من التحوط من جانب بعض المطورين، وليس كل المطورين، هؤلاء تسببوا لنا في «جلطة».
فقد ظهرت 4000 وحدة، ثم 5000 وحدة، ثم 10 آلاف وحدة، ولكن في النهاية هذه «الجلطة» لا تعبر عن سوق بلد بها 102 أو 120 مليون بني آدم، وهذه الجلطة لها دور يتعلق بصانع السوق، وبالمطور، وبالمشرع، وعلينا جميعًا أن نتعامل معها، وهي بدأت تذوب، لأن السوق في النهاية مستمر وسيظل مستمرًا.
وفي رأيي، المطور في ذلك الوقت كان ضحية، ومن اشترى أيضًا كان ضحية؛ لأن السياسة النقدية في ذلك الوقت كانت بها مشكلات، والسوق الموازي لم يكن يعطي الناس أي Insights أو معلومات واضحة تساعدهم على اتخاذ القرار، لذلك يجب أن نتعامل مع «الجلطة» بحجمها، لكن أن نقول إن هناك فقاعة، وإن الأسعار سترتفع ثم ستنخفض بشكل حاد، فنحن بذلك نضلل الناس.
وأنا أعرف أشخاصًا انتظروا أن تنخفض أسعار العقارات لمدة 7 أو 8 سنوات، وأحدهم عاد بعد ذلك وقال لي في نقاش بيننا، بعد مرور 7 أو 8 سنوات: «يا ريتني كنت سمعت كلامك، أنا استنيت العقارات ترخص، اللي كنت هجيبه بـ2 استنيته، بقى بمليون ونص، بقى بـ6»، ووهذا هو ما يحدث نحن نعيش في عالم فيه تضخم مستمر.
فالذي ينتظر انخفاض الأسعار، ربنا معاه، لكن للأسف هذا لن يحدث في ظل استمرار التضخم، وأملنا أن يزيد الناتج القومي، وأن تزيد الأجور، وأن تزيد الدخول، حتى تواكب ما حدث في التضخم.
اقرأ أيضاً.. محمد يوسف لـالحرية: التكنولوجيا العقارية لا تلغي المعارض.. وتكاملهم يوسع قاعدة العملاء