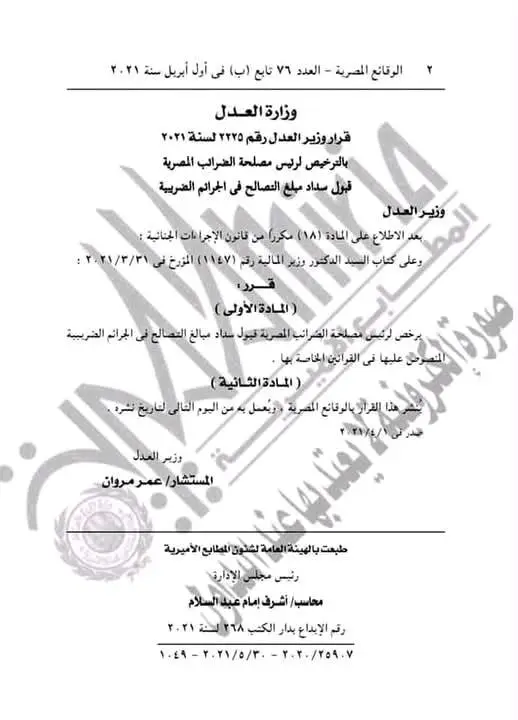
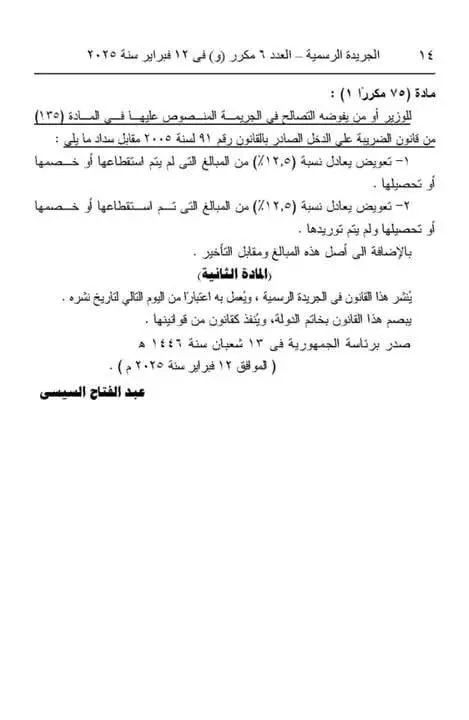
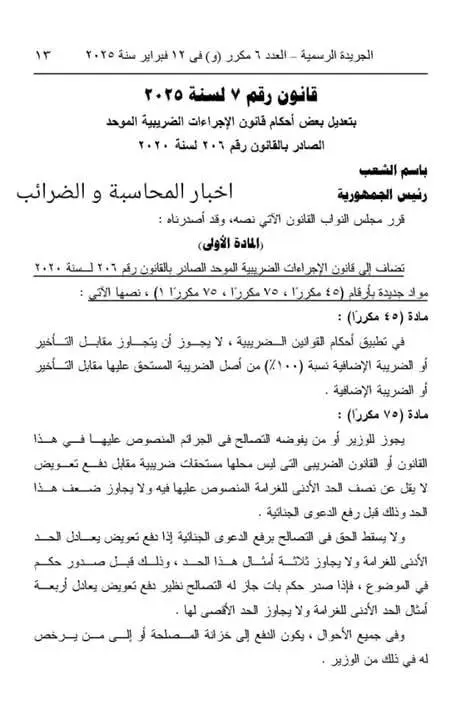
كشفت التعديلات الجديدة لقانون الإجراءات الضريبية الموحد، عن آليات واضحة للتصالح في جرائم عدم تقديم أو التأخر في تقديم الإقرارات الضريبية، إلى جانب مخالفات عدم الانضمام لمنظومة الفاتورة الإلكترونية، وذلك في خطوة تستهدف تخفيف الأعباء القانونية عن الممولين وتشجيعهم على توفيق أوضاعهم.
تعديلات قانون الإجراءات الضريبية الموحد
وأوضحت القواعد، أن التصالح يشمل مخالفات إقرارات ضريبة القيمة المضافة، وضريبة الدخل، وكذلك حالات التأخير أو الامتناع عن الانضمام لمنظومة الفاتورة الإلكترونية، وفقًا لأحكام القانون رقم 7 لسنة 2025 وتعديلاته.
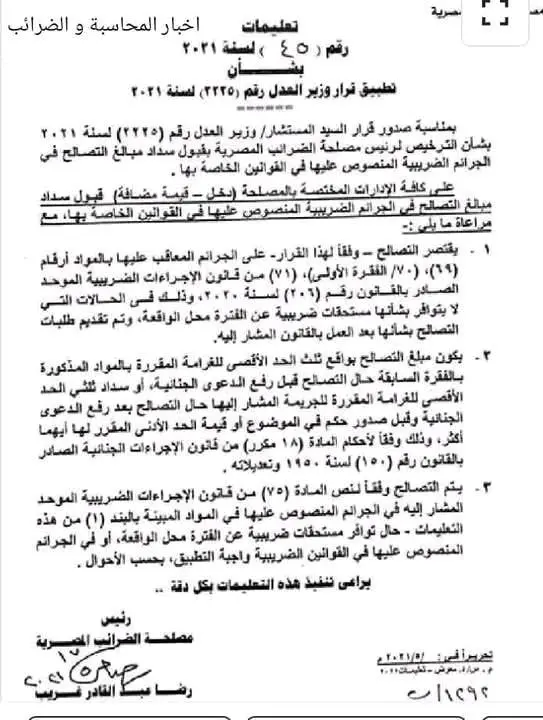
وبحسب الضوابط الجديدة، يتم التصالح في الجرائم التي لا يترتب عليها مستحقات ضريبية من خلال سداد تعويض مالي لا يقل عن نصف الحد الأدنى للغرامة المقررة قانونًا ولا يتجاوز ضعف هذا الحد، وذلك قبل تحريك الدعوى الجنائية.
أما في حال التصالح بعد رفع الدعوى وقبل صدور حكم، فيلتزم الممول بسداد تعويض لا يقل عن الحد الأدنى للغرامة ولا يتجاوز ثلاثة أمثاله، أو القيمة المقررة قانونًا أيهما أكبر، وفقًا لأحكام قانون الإجراءات الجنائية.
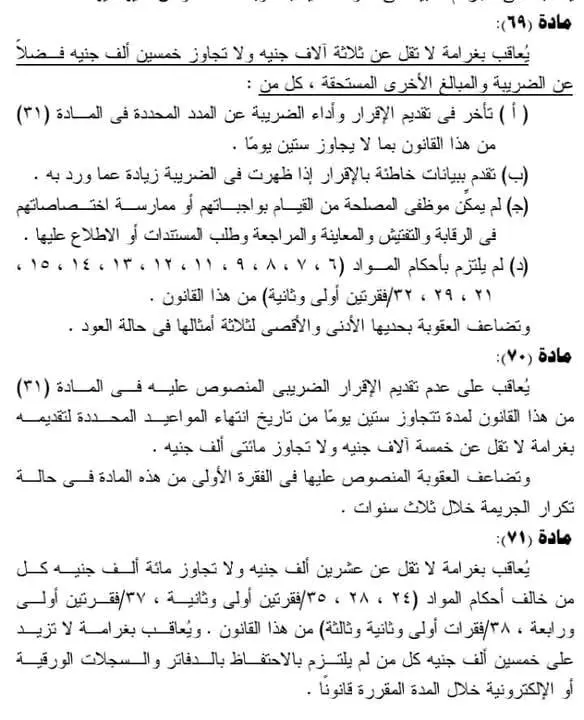
وأكدت التعليمات، أن نطاق التصالح يقتصر على الجرائم المنصوص عليها في المواد 69 و70 (الفقرة الأولى) و71 من قانون الإجراءات الضريبية الموحد، وذلك في الحالات التي لا توجد بها مستحقات ضريبية عن الفترة محل المخالفة.
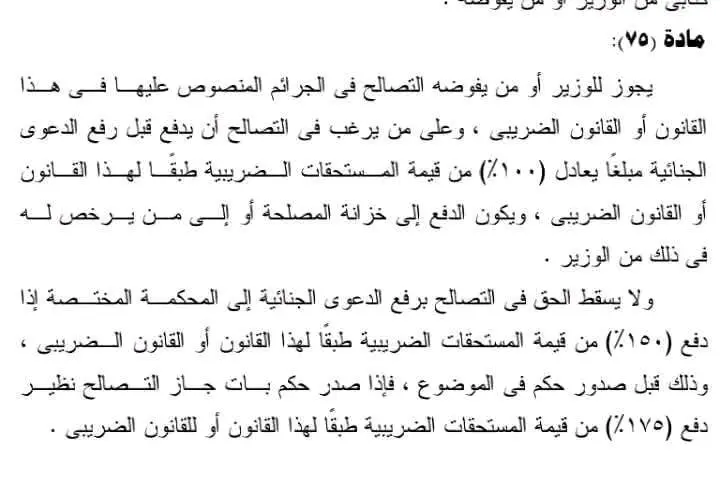
وفي الحالات التي تتضمن مستحقات ضريبية قائمة، يتم تطبيق قواعد التصالح وفقًا لنص المادة 75 من القانون، مع الالتزام بسداد الضريبة المستحقة إلى جانب التعويضات المقررة.
وتأتي هذه التعديلات في إطار توجه الدولة نحو تحقيق التوازن بين فرض الالتزام الضريبي وتوفير فرص لتسوية النزاعات بشكل ودي، بما يسهم في دعم مناخ الاستثمار وتحسين كفاءة النظام الضريبي.
اقرا ايضا: تجديد قانون إنهاء المنازعات الضريبية في مايو 2026 لتعزيز التحصيل وتخفيف أعباء التقاضي