تختلف المعاملة الضريبية للعقارات في مصر بحسب طبيعة النشاط أو التصرف، إذ توجد 3 أنواع رئيسية من الضرائب المرتبطة بالعقارات، هي ضريبة التصرفات العقارية، والضريبة على العقارات المبنية، وضريبة الثروة العقارية، ولكل منها وعاء ضريبي وموعد استحقاق وسعر مختلف.
ضريبة التصرفات العقارية.. تُدفع مرة واحدة عند البيع
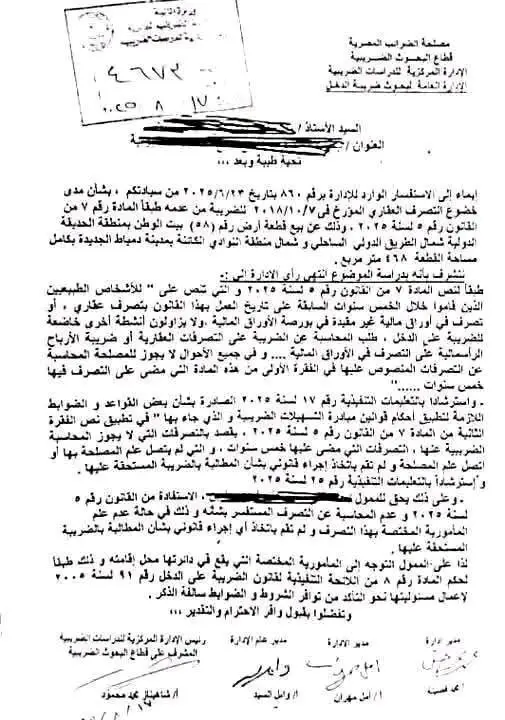
تُفرض ضريبة التصرفات العقارية مرة واحدة عند التصرف في العقارات أو بيعها، وفقًا للمادة 42 من قانون الضريبة على الدخل رقم 91 لسنة 2005، بعد تعديلها بالقانون رقم 158 لسنة 2018.
ويبلغ سعر الضريبة 2.5% من إجمالي قيمة التصرف في العقارات المبنية أو الأراضي للبناء عليها، عدا الأراضي في القرى، وذلك دون أي تخفيض.
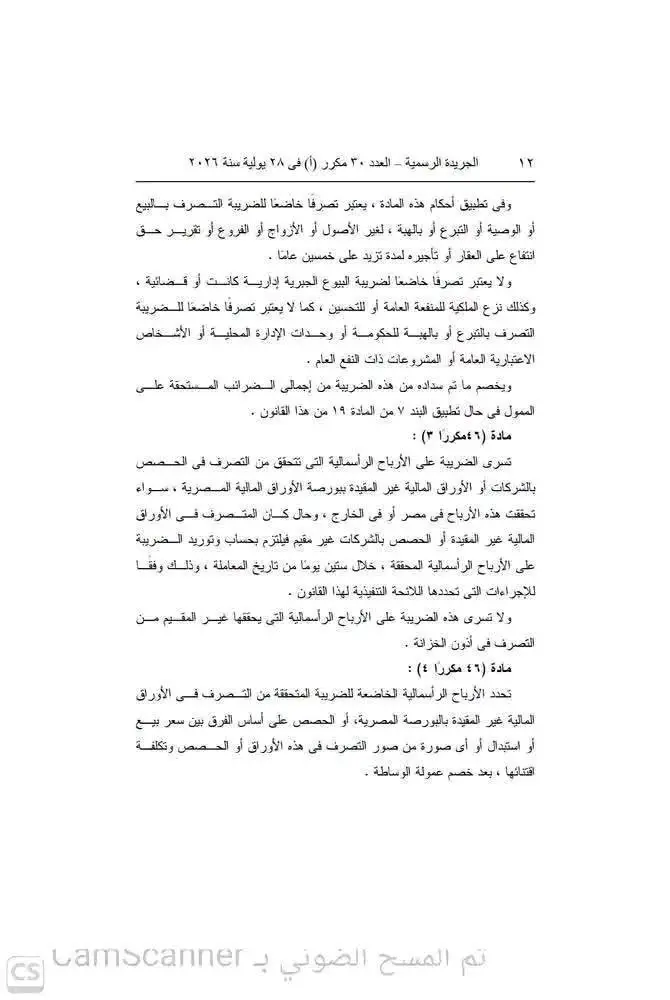
وتتضمن التعديلات الحديثة قواعد للإعفاء من الضريبة، إذ يجوز الإعفاء في حالات محددة مرتبطة بالتصرف قبل مرور 5 سنوات من إصدار القانون رقم 5 لسنة 2025، وفقًا لنص المادة 7 منه.
كما شملت التعديلات الأخيرة إعفاء التعاملات العقارية بين الأصول والفروع والأزواج، وفقًا للقانون رقم 151 لسنة 2026، الذي بدأ سريانه اعتبارًا من 29 يوليو 2026.
الضريبة على العقارات المبنية.. التزام سنوي على المالك
وتختلف الضريبة على العقارات المبنية عن ضريبة التصرفات العقارية، إذ إنها ضريبة سنوية تفرض على ملاك العقارات المبنية، وكذلك الأراضي المخصصة للمباني المستغلة، مثل الجراجات.
ويتم تقدير القيمة السوقية للمباني الخاضعة للضريبة كل 5 سنوات، فيما يرجع آخر تقدير وفقًا للقواعد المشار إليها إلى الفترة من عام 2013 حتى عام 2021.
ويُحسب وعاء الضريبة من خلال القيمة السوقية للعقار × 60% × 3%، مع تطبيق الخصومات المقررة.
وتشمل الخصومات خصم 30% من الوعاء مقابل تكاليف الصيانة للعقارات السكنية، و32% للعقارات التجارية، إلى جانب خصم 100 ألف جنيه في حالة الاستخدام السكني العائلي للوحدة.
وبعد تحديد صافي الوعاء الخاضع للضريبة، تُفرض الضريبة العقارية بنسبة 10% سنويًا.
ضريبة الثروة العقارية.. على دخل تأجير العقارات
أما ضريبة الثروة العقارية فتختلف في طبيعتها، إذ ترتبط بالدخل الناتج عن تأجير العقارات للغير، سواء كانت مؤجرة خالية أو مفروشة، وفقًا للمادة 39 من قانون الضريبة على الدخل رقم 91 لسنة 2005.
ويتم تحديد الوعاء الضريبي بعد خصم 50% من الإيرادات مقابل جميع التكاليف المتعلقة بالعقارات المؤجرة.
كما يخصم الممول ما سدده من الضريبة العقارية من وعاء الضريبة المستحقة عليه، وفقًا للقواعد المنظمة.
ويختلف سعر الضريبة بحسب طبيعة الممول؛ فإذا كان شخصًا طبيعيًا، يتم تطبيق السعر وفقًا للشريحة الضريبية التي يقع فيها، وتتراوح النسب المشار إليها بين 10% و27.5%.
أما الشركات والأشخاص الاعتبارية، فيُطبق عليها سعر ضريبة ثابت يبلغ 22.5%.
الفرق بين الضرائب الثلاث
وبالتالي، فإن ضريبة التصرفات العقارية ترتبط بعملية بيع أو تصرف محدد وتُدفع عند تحقق التصرف، بينما الضريبة على العقارات المبنية ترتبط بملكية العقار الخاضع للضريبة وتُستحق سنويًا.
أما ضريبة الثروة العقارية، فتتعلق بالدخل الناتج عن تأجير العقار، وتُحسب وفقًا للقواعد الضريبية الخاصة بدخل التأجير.
وبذلك يمكن تلخيص الفارق الأساسي في أن الضريبة الأولى ترتبط بالتصرف، والثانية بالملكية، والثالثة بالدخل المتحقق من استغلال العقار بالتأجير.