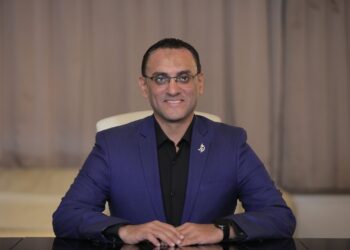
يشير الخبير الاقتصادي الدكتور أحمد شوقي إلى وجود فجوة واضحة بين حجم الاعتماد المتزايد على الخدمات المصرفية في مصر وعدد ماكينات الصراف الآلي المتاحة، وهو ما ينعكس بشكل مباشر على مستوى الضغط والاستخدام اليومي لتلك الماكينات، خاصة في أوقات الذروة مثل صرف المرتبات والمعاشات والمواسم الدينية.
ويطرح شوقي أرقامًا تعكس حجم هذا الضغط، موضحًا أن عدد البطاقات المصرفية في مصر بلغ نحو 70 مليون بطاقة بنهاية عام 2025، وفق بيانات البنك المركزي المصري، تتوزع بين 29 مليون بطاقة خصم مباشر، و34.4 مليون بطاقة مدفوعة مقدمًا، و6.9 مليون بطاقة ائتمانية.
كما أشار إلى وجود نحو 60 مليون محفظة إلكترونية يستخدمها حوالي 36 مليون مواطن، ما يعكس اتساع قاعدة التعاملات الرقمية في السوق المصرية، في ظل توجه الدولة نحو تعزيز الشمول المالي الذي وصل إلى نحو 77.6%.
وفي المقابل، يبلغ عدد ماكينات الصراف الآلي ATM على مستوى الجمهورية نحو 26,160 ماكينة فقط، وهو ما يخلق – بحسب التحليل – ضغطًا كبيرًا على كل ماكينة مقارنة بعدد المستخدمين الفعليين.
وبحساب عدد المواطنين المستفيدين من بطاقات الخصم والبطاقات المدفوعة مقدمًا فقط، والبالغ عددهم نحو 41.3 مليون مواطن، فإن نصيب ماكينة الـATM الواحدة يصل إلى ما يقرب من 1578 مواطنًا نظريًا، دون الأخذ في الاعتبار التوزيع الجغرافي أو اختلاف الكثافات السكانية بين المحافظات.
ويضيف الخبير الاقتصادي أنه حتى في السيناريوهات التشغيلية المثالية، التي تفترض أن كل معاملة تستغرق دقيقتين فقط وأن الماكينة تعمل بكامل طاقتها على مدار 24 ساعة، فإن القدرة الاستيعابية اليومية لا تتجاوز نحو 720 معاملة لكل ماكينة، وهو ما يظل أقل بكثير من حجم الطلب المحتمل.
ومع تزايد الضغط في فترات الذروة، يصبح الاعتماد على حلول بديلة أمرًا ضروريًا، مثل خدمات السحب النقدي عبر نقاط البيع (POS) وحلول Cash Out، إضافة إلى التوسع في استخدام المحافظ الإلكترونية، بما يسهم في تقليل الاعتماد المباشر على ماكينات الصراف الآلي وتحسين كفاءة المنظومة المالية.
ويؤكد شوقي أن استمرار التوسع في أدوات الشمول المالي لم يعد خيارًا، بل ضرورة لضمان استدامة الخدمات المصرفية وتقليل الضغط على البنية التحتية التقليدية للمدفوعات في مصر.