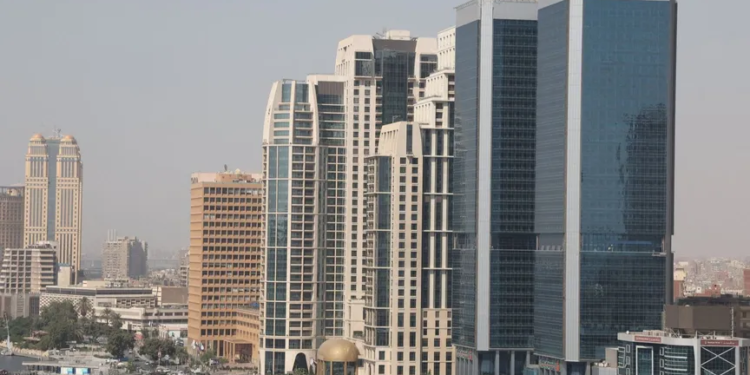
يشهد السوق العقاري المصري مرحلة مختلفة تفرض إعادة النظر في عدد من آليات العمل التي سادت خلال السنوات الماضية، في ظل ارتفاعات سعرية كبيرة، وتحديات مرتبطة بقدرة العملاء على الشراء، إلى جانب ظهور مشكلات لدى بعض المشروعات والمطورين، وهو ما أعاد ملف تنظيم السوق والقدرة على تمويل المشروعات إلى صدارة المشهد.
وفي الوقت الذي يرى فيه محمد خطاب أن السوق يحتاج إلى مزيد من الوقت لاستعادة توازنه، مرجحًا أن يمثل عام 2027 بداية فعلية للتعافي واستقرار السوق، تبرز في المقابل قضية الفجوة التمويلية باعتبارها أحد الملفات التي تتطلب معالجة مبكرة داخل المشروعات العقارية، بالتوازي مع مقترحات لتطوير أدوات تنظيم السوق وقياس الطلب الحقيقي.
ويرى خطاب، أن الزيادات السعرية التي شهدها السوق خلال عامي 2023 و2024 كانت مبالغًا فيها ولم يعتد السوق مثل هذه الارتفاعات من قبل، وهو ما يجعل عودة الطلب إلى مستوياته السابقة واستعادة التوازن بين الأسعار وقدرات العملاء عملية تحتاج إلى وقت أطول.
وأشار محمد، إلى أن التوقعات السابقة بشأن بدء التعافي خلال عام 2025 لم تتحقق، كما أن عام 2026 لم يشهد التعافي المنتظر، مرجحًا أن يكون 2027 بداية لمرحلة جديدة من استقرار السوق وعودة الطلب تدريجيًا.
الفجوة التمويلية والتنظيم.. محوران لإعادة ضبط السوق
وفي جانب آخر من الأزمة، لفت الدكتور عبدالرحمن خليل، إلى أن الفجوة التمويلية لا تعني بالضرورة وجود أزمة في السوق العقاري، وإنما تعبر عن فجوة زمنية بين احتياجات المشروع من الإنفاق وتوقيت تحصيل الإيرادات.
وأوضح خليل، أن المطور قد يكون مطالبًا بتنفيذ وتسليم مشروع خلال 3 أو 4 سنوات، في حين يبيع الوحدات بأنظمة سداد تمتد إلى 10 سنوات، وهو ما يخلق فجوة بين الأموال المطلوبة لشراء الأرض وتنفيذ أعمال الإنشاء والتشطيبات والبنية التحتية والمصروفات الإدارية، وبين التدفقات النقدية التي تدخل إلى الشركة على مدار سنوات البيع.
وأكد عبدالرحمن، أن خطورة الفجوة التمويلية تتمثل في إمكانية ظهورها بصورة أكبر مع تقدم المشروع وارتفاع وتيرة الإنفاق، خاصة إذا تزامنت مع ارتفاع أسعار مواد البناء أو التضخم أو زيادة سعر الدولار أو حدوث تأخيرات في التنفيذ.
ويرى خليل، أن اكتشاف الفجوة يجب أن يبدأ منذ إعداد دراسة الجدوى والنموذج المالي للمشروع، من خلال تحديد توقيتات التدفقات الداخلة والخارجة ووضع السيناريوهات اللازمة، بدلًا من انتظار ظهور المشكلة بعد بدء التنفيذ.
كما أشار عبدالرحمن، إلى أن قدرة المطور على الحصول على التمويل ترتبط بموقفه الائتماني وسمعته وسابقة أعماله ونظم الحوكمة والإدارة لديه، موضحًا أنه لا يمكن مقارنة مطور يمتلك قاعدة أراضٍ وسيولة وعلاقات تمويلية وسابقة أعمال قوية بمطور حديث أو محدود الإمكانات لمجرد أن كليهما يبيع بنظام تقسيط طويل.
ولفت خليل، إلى أن التعامل المبكر مع الفجوة التمويلية يمكن أن يتم من خلال التمويل المصرفي أو تغيير سياسات البيع، مثل طرح بعض الوحدات بمدد سداد أقصر مقابل خصومات، إلى جانب صيغ تمويلية أخرى بمشاركة المقاولين أو جهات التمويل.
تنظيم السوق وقياس الطلب.. مقترحات لضبط العلاقة بين المطور والعميل
ومن جانبها، طرحت الدكتورة رشا حجاج تصورًا لإنشاء معرض عقاري سنوي تحت مظلة وزارة الإسكان، ليكون بديلًا لمعرض «سيتي سكيب»، مع توسيع نطاقه ليشمل فرص الاستثمار العقاري في المحافظات إلى جانب القاهرة والمدن الجديدة.
وترى حجاج، أن المعرض يمكن تقسيمه إلى قاعات وفقًا لتصنيف المطورين، بحيث تضم قاعات لكبار المطورين ومتوسطي وصغار المطورين، إلى جانب قاعة مخصصة لفرص الاستثمار في المحافظات.
وبحسب هذا التصور، لا تقتصر أهمية المعرض على التسويق، وإنما يمكن أن يتحول إلى أداة تنظيمية تساعد في التعرف على حجم الشركات وقدراتها، وربط مساحة مشاركة كل مطور بحجمه وتصنيفه، بما يحد من محاولة بعض الشركات التوسع في مشروعات أو أراضٍ تتجاوز قدراتها المالية والتنفيذية.
كما اقترحت رشا، ربط المشاركة في المعرض بدرجة التزام المطور بمواعيد تنفيذ وتسليم مشروعاته، بحيث يمكن أن تمثل عدم المشاركة نوعًا من الإجراءات التنظيمية تجاه الشركات غير الملتزمة، بما يساهم في حماية العملاء والحفاظ على استقرار الصناعة.
وترى حجاج، أن البيانات الناتجة عن حركة الإقبال على المعرض يمكن أن تمنح وزارة الإسكان مؤشرًا أكثر دقة على اتجاهات الطلب الحقيقي، سواء من حيث نوع المطور أو المنطقة أو حجم الإقبال، بما يساعد الدولة في اتخاذ قرارات أكثر ارتباطًا بالطلب الفعلي عند طرح الأراضي وتحديد أسعارها.
وفي هذا السياق، يتقاطع طرح حجاج ، مع رؤية خطاب بشأن ضرورة تنظيم السوق، حيث يؤكد الأخير أن التنظيم يمثل العامل الأهم خلال المرحلة المقبلة، في ظل تفاقم بعض المشكلات وارتفاع أصوات المتضررين، مشيرًا إلى أهمية الإجراءات التصحيحية التي تحد من الطرح العشوائي والكثيف للمشروعات.
وبحسب خطاب، فإن كثافة الطروحات غير المنظمة ساهمت في زيادة المعروض وتفاقم التحديات التي يواجهها السوق، ولذلك فإن ضبط آليات الطرح والعمل على إعادة الانضباط يمثلان عنصرين أساسيين في طريق التعافي.
وتكشف الرؤى الثلاث عن أن استعادة توازن السوق العقاري لا ترتبط بعامل واحد، وإنما تحتاج إلى معالجة متوازية لعدة ملفات؛ تبدأ من ضبط الطروحات وتصنيف المطورين، مرورًا بقياس الطلب الحقيقي، ووصولًا إلى قدرة الشركات على توفير التمويل اللازم لتنفيذ مشروعاتها وفق الجداول الزمنية المعلنة.
وبينما يترقب السوق ما إذا كان عام 2027 سيحمل بالفعل بداية مرحلة التعافي واستقرار الأسعار، تبدو قدرة القطاع على إدارة الفجوات التمويلية وتنظيم العلاقة بين العرض والطلب ووضع المطورين وفق قدراتهم الحقيقية، عوامل حاسمة في تحديد شكل المرحلة المقبلة.
اقرا ايضا: مطالب بإعادة ترتيب السوق العقاري وفقا للقدرة على التنفيذ والالتزام