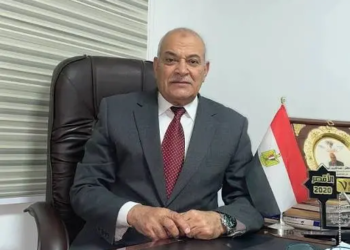
قال الدكتور محمد البنا، أستاذ الاقتصاد والتمويل بكلية التجارة جامعة المنوفية، إن أرباح البنوك تأتي أساسًا من فارق سعر الفائدة الدائن والمدين، باعتبار أن الائتمان هو طبيعة النشاط المصرفي، موضحًا أن البنوك تقترض من الأفراد والشركات ذات الفائض في صورة ودائع، ومعظمها ودائع جارية لا تدفع عليها فوائد، ثم تعيد توظيف هذه الأموال من خلال إقراض الأفراد والشركات والحكومة ممن لديهم عجز.
وأوضح محمد البنا أن تعامل البنوك في الائتمان يجعلها معرضة لأخطار مرتفعة، ومن ثم تتحصل على مستويات أرباح عالية، فضلًا عن أن التضخم بطبيعته يعيد توزيع الدخل لصالح المنشآت عموما، مشيرًا إلى أن استمرار عجز الموازنة العامة واقتراض الحكومة من الجهاز المصرفي، خاصة البنوك التجارية، مع ارتفاع أسعار الفائدة على أذون الخزانة والسندات الحكومية، كان له أثر كبير على أرباح البنوك.
وأشار محمد البنا إلى أن الأرقام المعلنة تعكس قوة ربحية القطاع المصرفي، حيث بلغت أرباح البنوك المصرية نحو 373.1 مليار جنيه خلال النصف الأول من 2026، بينما بلغ صافي الدخل من العائد نحو 567.9 مليار جنيه، كما بلغ صافي هامش العائد للقطاع نحو 5.2%، والعائد على متوسط حقوق الملكية نحو 33.9%.
أسعار الفائدة ودعم أرباح البنوك
وقال محمد البنا إن أسعار الفائدة المرتفعة كانت بالتأكيد أحد العوامل الرئيسية وراء ارتفاع أرباح البنوك، موضحًا أن بيئة الفائدة المرتفعة تتيح للبنوك تحقيق دخل أكبر من توظيف الأموال، سواء من خلال الإقراض أو استثماراتها في أدوات الدين، كما أن إعادة تسعير جانب كبير من الأصول المصرفية مع ارتفاع أسعار الفائدة يدعم صافي دخل العائد.
وأضاف محمد البنا أن ذلك يفسر أهمية ارتفاع صافي دخل العائد إلى نحو 567.9 مليار جنيه خلال النصف الأول من العام، مشيرًا إلى أن البنك المركزي أبقى أسعار العائد الأساسية عند مستويات مرتفعة، إذ ظل سعر الإيداع لليلة واحدة عند 19% وسعر الإقراض عند 20% في يوليو 2026.
وأكد محمد البنا أنه من المهم عدم إرجاع زيادة الأرباح بالكامل إلى ارتفاع الفائدة، موضحًا أن ربحية البنوك تتأثر أيضًا بحجم الائتمان، وحجم ودائع العملاء، وهوامش العائد، والاستثمارات في أدوات الدين، إلى جانب الإيرادات الناتجة عن الخدمات والعمولات، وبالتالي فإن ارتفاع الفائدة خلق بيئة مواتية للربحية، بينما تضافرت معها عوامل أخرى مرتبطة بحجم ونوعية النشاط المصرفي.
ولفت محمد البنا إلى أن التضخم له تأثير مزدوج على القطاع المصرفي، فهو يدفع في العادة إلى الإبقاء على أسعار الفائدة مرتفعة لفترة أطول، لكنه في الوقت نفسه يرفع تكاليف التشغيل ويؤثر في القوة الشرائية والطلب الحقيقي على الائتمان، مشيرًا إلى أن البنك المركزي أشار في يوليو إلى استمرار مسار خفض التضخم تدريجيًا، مع الإبقاء على موقف نقدي تقييدي بما يحافظ على هامش فائدة حقيقي موجب.
هل يستمر نمو الأرباح مع خفض الفائدة؟
وأوضح محمد البنا أنه من الصعب افتراض استمرار معدل نمو أرباح البنوك بنفس الوتيرة إذا دخلت أسعار الفائدة في مسار هبوطي، موضحًا أن انخفاض الفائدة سيؤدي تدريجيًا إلى انخفاض العائد على بعض الأصول المصرفية، وقد يضغط على صافي هامش العائد، خصوصًا مع إعادة تسعير القروض والاستثمارات.
وأشار محمد البنا إلى أن ذلك لا يعني بالضرورة انخفاض أرباح البنوك، إذ يمكن أن يستمر نموها إذا عوضت البنوك انخفاض هوامش الفائدة من خلال زيادة حجم الائتمان، وتنشيط الخدمات المصرفية والعمولات، والتوسع في المدفوعات والخدمات الرقمية، إلى جانب تحسن النشاط الاقتصادي.
وأضاف محمد البنا أن النقطة الأساسية تتمثل في أن الانتقال من بيئة الفائدة المرتفعة إلى بيئة فائدة أقل سيغير مصادر نمو أرباح البنوك أكثر مما يعني بالضرورة توقف نمو الأرباح، لافتًا إلى وجود مؤشر مهم على ذلك من نتائج بعض البنوك الكبرى.
وأوضح محمد البنا أن البنك التجاري الدولي CIB أعلن ارتفاع صافي دخله من العائد خلال النصف الأول من 2026 بنحو 18% سنويًا، في الوقت الذي ارتفع فيه دخله من غير الفوائد بنحو 28%، وهو ما يوضح أهمية تنويع مصادر الإيرادات وعدم الاعتماد على هامش الفائدة وحده.
أرباح البنوك وتكلفة الاقتراض
وأكد محمد البنا أن ارتفاع أرباح البنوك لا يعني تلقائيًا ارتفاع تكلفة الاقتراض، كما أنه لا يعني تلقائيًا انخفاضها، موضحًا أن تكلفة الائتمان يحددها في الأساس مستوى أسعار الفائدة في الاقتصاد، وتكلفة الأموال بالنسبة للبنوك، والمخاطر الائتمانية، ومستوى السيولة، والمنافسة بين البنوك.
وأضاف محمد البنا أن هناك جانبًا مهمًا يتمثل في أنه عندما تحقق البنوك أرباحًا قوية وتتراكم لديها قاعدة رأسمالية أكبر، فإن ذلك يقوي قدرتها على التوسع في الإقراض وتحمل المخاطر، وهو أمر إيجابي من زاوية تمويل الشركات والأفراد.
وفي المقابل، أوضح محمد البنا أنه إذا ظلت أسعار الفائدة مرتفعة، فإن تكلفة الاقتراض ستظل مرتفعة حتى لو كانت البنوك تحقق أرباحًا كبيرة، لأن سعر الائتمان يرتبط بالبيئة النقدية ككل وليس بهامش ربح البنك فقط.
وشدد محمد البنا على أنه لا ينبغي النظر إلى أرباح البنوك باعتبارها السبب المباشر لارتفاع تكلفة القروض، موضحًا أن العلاقة الأهم تتمثل في أن السياسة النقدية ذات الفائدة المرتفعة ترفع تكلفة الأموال والعائد على الأصول المصرفية في الوقت نفسه، فتتأثر بها البنوك والمقترضون معًا، وإن كان بدرجات مختلفة.
التضخم والسياسة النقدية
وقال محمد البنا إن التضخم المرتفع ساهم في إبقاء السياسة النقدية عند مستويات فائدة مرتفعة، موضحًا أن هذه البيئة كانت داعمة لصافي العائد في القطاع المصرفي، بينما تشير بيانات البنك المركزي إلى تضخم عام يقارب 14.5%، مع أسعار فائدة أساسية عند 19% للإيداع و20% للإقراض.
وأكد محمد البنا أن مستقبل ربحية البنوك لن يرتبط فقط باتجاه أسعار الفائدة، وإنما بقدرة القطاع على تنويع مصادر الدخل، وزيادة حجم الائتمان، والتوسع في الخدمات والعمولات، والاستفادة من التحول الرقمي، بما يسمح بالحفاظ على معدلات نمو الأرباح حتى مع تغير البيئة النقدية.
أقرأ أيضا..البنك المركزي يثبت أسعار الفائدة للمرة الخامسة على التوالي