تحتوي المنظومة الضريبية المطبقة خلال عام 2026، حزمة من القواعد المنظمة للمعاملة الضريبية للمهن الحرة، وفقًا لقانون ضريبة الدخل، وضريبة القيمة المضافة، وقانون التيسيرات الضريبية، إلى جانب ضوابط الفاتورة الإلكترونية، بما يهدف إلى تنظيم النشاط المهني وتعزيز الامتثال الضريبي.
المهن الحرة
وتعرف المهن الحرة، بأنها الأنشطة التي يباشرها الممولون بشكل مستقل ويكون العنصر الأساسي فيها هو العمل الشخصي، وتشمل المهن القائمة على ممارسة العلوم والفنون، سواء تحقق الربح من العمل فقط أو من العمل ورأس المال معًا، طالما ظل العمل هو المصدر الأساسي للدخل.
وفيما يتعلق بضريبة الدخل، تخضع المهن الحرة إذا كانت في شكل كيان اعتباري لسعر موحد قدره 22.5%، بينما تخضع كأشخاص طبيعيين للشرائح التصاعدية وفقًا للقانون رقم 7 لسنة 2024، مع منح شريحة إعفاء سنوية بقيمة 40 ألف جنيه.
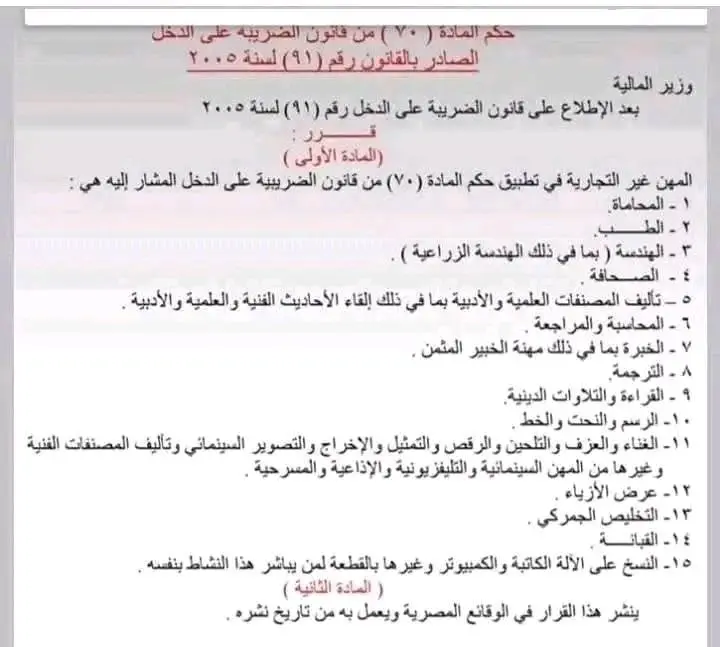
كما يتم تطبيق أحكام الباب الرابع من قانون الضريبة العامة على الدخل رقم 91 لسنة 2005 وتعديلاته الخاصة بإيرادات المهن غير التجارية، حيث يتم المحاسبة وفقًا لنظام الدفاتر والحسابات المنتظمة للوصول إلى صافي الإيراد، بينما في حالة عدم إمساك دفاتر يتم خصم 10% من إجمالي الإيرادات مقابل التكاليف والمصروفات.
وفى ذات السياق، ألزمت التشريعات الجهات المتعاملة مع مزاولي المهن الحرة بخصم 5% تحت حساب الضريبة من إجمالي التعاملات، وفقًا للمادة (70) من قانون ضريبة الدخل، على أن يتم توريدها لمصلحة الضرائب.
الفاتورة الإلكترونية
واصبح أصحاب المهن الحرة ملزمون بالتسجيل في المنظومة منذ 15 ديسمبر 2022، مع اختلاف آلية الإصدار بحسب طبيعة التعامل، حيث يتم إصدار إيصالات إلكترونية عند التعامل مع الأفراد، وفواتير إلكترونية عند التعامل مع الشركات، أو كليهما عند التعامل مع الطرفين، مع التأكيد على خضوع غير المسجلين للعقوبات الضريبية.
أما قانون التيسيرات الضريبية رقم 6 لسنة 2025، فيتيح للمهن الحرة الاستفادة من نظام مبسط بشرط ألا يتجاوز حجم الأعمال 20 مليون جنيه سنويًا، وبسعر ضريبة تصاعدي يتراوح بين 0.4% و1.5% من حجم الأعمال دون خصم المصروفات.
وفيما يتعلق بضريبة القيمة المضافة، تخضع أغلب أنشطة المهن الحرة لضريبة جدول بنسبة 10% من حجم الأعمال، مع الالتزام بالتسجيل منذ بدء النشاط دون حد تسجيل في بعض الحالات، وعدم السماح بخصم ضريبة المدخلات، بينما في الأنشطة المرتبطة ببيع منتجات أو برمجيات قد تخضع للضريبة العامة على القيمة المضافة مع حد تسجيل يصل إلى 500 ألف جنيه.
ويؤكد الإطار الضريبي الجديد على توجه الدولة نحو تنظيم أوضاع المهن الحرة، وتوسيع قاعدة الامتثال الضريبي، مع توفير بدائل وتيسيرات تتناسب مع طبيعة وحجم النشاط المهني.
اقرا ايضا : شروط تسجيل رواد الأعمال وأصحاب المهن الحرة في الإمارات 2025.. التفاصيل الكاملة