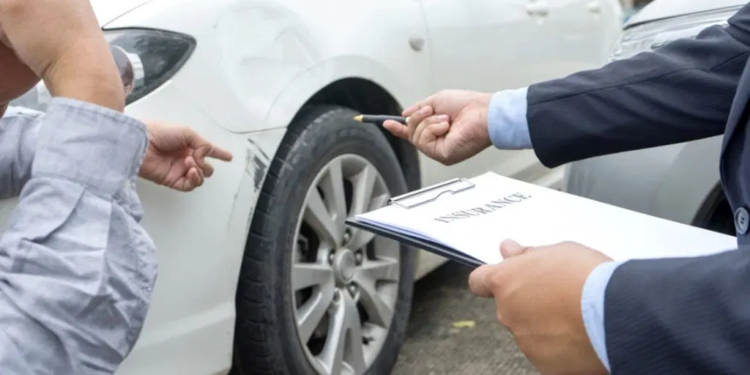
في ظل التوسع في تمويل شراء السيارات عبر القروض المصرفية، بات تأمين السيارات التكميلي أحد الأدوات الرئيسية لإدارة المخاطر بين أطراف منظومة التمويل، سواء العميل أو البنك أو شركة التأمين.
ومع بدء تسليم الموديلات الجديدة مطلع كل عام، تبرز وثائق التأمين كآلية توازن اقتصادي تضمن حماية الأصول الممولة، وتحد من الخسائر المحتملة الناتجة عن الحوادث أو السرقة أو الهلاك الكلي، بما ينعكس على استقرار محافظ القروض لدى البنوك وحماية الملاءة المالية للعملاء في آن واحد.
متى يُصرف التعويض للبنك؟ ومتى يحصل عليه العميل؟
يُصرف التعويض لصالح العميل إذا كانت وثيقة التأمين محررة باسمه فقط، بينما يُصرف التعويض لصالح البنك أو الجهة الممولة إذا كان اسمها مدرجًا في رخصة السيارة أو وثيقة التأمين.
ويتم ذلك سواء كان التعويض جزئيًا أو كليًا، إلا أن بعض البنوك تسمح بصرف التعويضات الجزئية مباشرة للعميل، مع اشتراط أن تكون تعويضات الهلاك الكلي الناتجة عن:
- السرقة الكلية
- الحريق الكلي
- الحوادث الجسيمة
باسم البنك أو الجهة الممولة حصريًا.
خطوات إصدار وثيقة تأمين السيارات
يتم إصدار وثيقة التأمين بعد تقديم ما يثبت ملكية السيارة، ويختلف المستند المطلوب حسب حالة السيارة:
- السيارات الجديدة (الزيرو):
يتم التأمين بموجب خطاب الإفراج الجمركي الصادر باسم التوكيل، والذي يقوم بدوره ببيع السيارة للعميل. - السيارات المستعملة:
يُشترط تقديم رخصة السيارة، أو عقد بيع موثق بالشهر العقاري باسم المالك الجديد، أو توكيل بيع سيارة موثق رسميًا.
ما الذي تغطيه وثيقة تأمين السيارات التكميلي؟
تشمل وثيقة التأمين التكميلي عددًا من التغطيات المهمة، أبرزها:
- تغطية التلفيات الجزئية الناتجة عن الحوادث، بما في ذلك الإصلاح أو استبدال الأجزاء التالفة
- تعويض الأضرار الناتجة عن الحريق الجزئي أو السرقة
- التعويض الكامل عن قيمة السيارة في حالات الحريق الكلي أو الحوادث الجسيمة التي تؤدي إلى اعتبار السيارة هلاكًا كليًا
- تغطية الأضرار المادية التي تلحق بالغير نتيجة خطأ قائد السيارة (المسؤولية المدنية)
- تغطية الحوادث الشخصية لركاب السيارة المؤمن عليها
وتلتزم شركة التأمين بدفع قيمة السيارة بالكامل، بحد أقصى مبلغ التأمين أو القيمة السوقية وقت الحادث أيهما أقل، وذلك لمنع تحقيق أرباح غير مستحقة من التأمين.
كما يتم صرف التعويض في حال مرور أكثر من ثلاثة أشهر على سرقة السيارة دون العثور عليها.
مستندات صرف التعويض في حالات الهلاك الكلي
حددت شركات التأمين عددًا من المستندات الأساسية لصرف التعويض في حالات الهلاك الكلي الناتج عن الحريق أو الحوادث الجسيمة، وتشمل:
- أصل إيصال تسليم اللوحات المعدنية
- صورة شهادة البيانات
- أصل خطاب المؤسسة في حالة التأمين على سائق
- عقد نقل ملكية السيارة موثق بالشهر العقاري
- أصل وثيقة التأمين (في حالة الوثيقة المستقلة)
- تسليم حطام السيارة لشركة التأمين
- مفتاح السيارة
اقرأ أيضًا: ارتفاع ملحوظ في سعر الفضة اليوم الأربعاء 28 يناير 2026.. آخر تحديث